Lege nr. 146/1997 privind taxele judiciare de timbru (actualizata la data de 01/2007)
Lege nr. 146/1997 din 24/07/1997 privind taxele judiciare de timbru1
– A se vedea O.G. nr. 36/2002 care prin art. 74 alin. (1) lit. b) prevede ca se constituie integral venituri proprii ale bugetelor locale taxele judiciare de timbru prevazute de Legea nr. 146/1997 privind taxele judiciare de timbru, cu modificarile si completarile ulterioare, iar actualizarea periodica in functie de rata inflatiei si majorarea anuala a acestor taxe se supun reglementarilor prevazute O.G. nr. 36/2002.
– Conform pct. 79.01. din Normele Metodologice de aplicare a O.G. 36/2002, incepand cu data de 1 ianuarie 2003 isi inceteaza aplicabilitatea orice prevederi prin care taxele instituite prin Legea nr. 146/1997, se constituie venituri la bugetul de stat ori la alte bugete in afara bugetelor locale.
– Taxele de timbru din prezenta lege au fost actualizate in conformitate cu anexa nr. I pct. II din Normele Metodologice, astfel cum au fost modificate prin art. II din H.G. nr. 561/2003.
– A se vedea Normele Metodologice de aplicare a Legii nr. 571/2003, care prin pct. II din anexa reda taxele pe 2004, prevazute si de Normele Metodologice de aplicare a O.G. nr. 36/2002, astfel cum au fost modificate de H.G. nr. 561/2003.
Parlamentul Romaniei adopta prezenta lege
Art. 1. – Actiunile si cererile introduse la instantele judecatoresti, precum si cererile adresate Ministerului Justitiei si Parchetului de pe langa Curtea Suprema de Justitie sunt supuse taxelor judiciare de timbru, prevazute in prezenta lege, si se taxeaza in mod diferentiat, dupa cum obiectul acestora este sau nu evaluabil in bani, cu exceptiile prevazute de lege.
Art. 2. – (1) Actiunile si cererile evaluabile in bani, introduse la instantele judecatoresti, se taxeaza astfel:2
a) pana la valoarea de 39,00 lei – 2 lei
b) intre 39,01 lei si 388,00 lei – 2 lei + 10% pentru ce depaseste 39 lei
c) intre 388,01 lei si 3.879,00 lei – 37 lei + 8% pentru ce depaseste 388 lei
d) intre 3.879,01 lei si 19.395,80 lei – 316 lei + 6% pentru ce depaseste 3.879 lei
e) intre 19.395,01 lei si 38.790,00 lei – 1.247 lei + 4% pentru ce depaseste 19.395 lei
f) intre 38.790,01 lei si 193.948,00 lei – 2.023 lei + 2% pentru ce depaseste 38.790 lei g) peste 193.948,00 lei – 5.126 lei + 1% pentru ce depaseste 193.948 lei
(2) In cazul contestatiei la executarea silita, taxa se calculeaza la valoarea bunurilor a caror urmarire se contesta sau la valoarea debitului urmarit, cand acest debit este mai mic decat valoarea bunurilor urmarite. Taxa aferenta acestei contestatii nu poate depasi suma de 194 lei, indiferent de valoarea contestata.
(3) Valoarea la care se calculeaza taxa de timbru este cea declarata in actiune sau in cerere. Daca aceasta valoare este contestata sau apreciata de instanta ca derizorie, evaluarea se va face potrivit normelor metodologice prevazute la art. 28 alin. (2) din prezenta lege.
Art. 3 ((Litera a1) a fost introdusa prin art. I, pct. 1 din O.G. nr. 30/1999.
– Litera o1) a fost introdusa prin art. I, pct. 1 din O.G. nr. 34/2001
– Litera t1) a fost introdusa prin art. I, pct. 1 din O.G. nr. 11/1998.
– Literele a) – x) au fost modificate prin anexa pct. II de la Normele Metodologice aprobate prin H.G. nr. 44/2004, astfel cum a fost modificata si inlocuita de Anexa din H.G. nr. 1514/2006)). – Actiunile si cererile neevaluabile in bani se taxeaza astfel:
a) cereri pentru constatarea existentei sau neexistentei unui drept, 19 lei facute in cadrul art. 111 din Codul de procedura civila
a)1 cereri in anularea sau declararea nulitatii unui act juridic 12 lei
b) cereri care privesc dreptul de folosinta a locuintelor sau a unor incaperi, nelegate de plata anumitor sume de bani, precum si cereri de ordonanta presedintiala al caror obiect nu este evaluabil in bani 10 lei
c) cereri pentru stabilirea calitatii de mostenitor, a masei succesorale, cereri de raport, cereri de reductiune a liberalitatilor si cereri de partaj 19 lei Separat de aceasta taxa, daca partile contesta bunurile de impartit, valoarea acestora sau drepturile ori marimea drepturilor coproprietarilor in cadrul cererilor de mai sus, taxa judiciara de timbru se datoreaza de titularul cererii la valoarea contestata;
d) cereri de recuzare in materie civila 4 lei
e) cereri de suspendare a executarii silite, inclusiv a executarii vremelnice, precum si cereri in legatura cu masurile asiguratorii 10 lei
f) cereri de perimare si cereri pentru eliberarea ordonantei de adjudecare 10 lei
g) contestatii in anulare 10 lei
h) cereri de revizuire 10 lei
i) actiuni de granituire, in cazul in care nu cuprind si revendicarea unei portiuni de teren 19 lei
In ipoteza in care se revendica si o portiune de teren, se va adauga si taxa corespunzatoare valorii suprafetei revendicate;
j) actiuni posesorii si cereri care au ca obiect servituti 19 lei
k) cereri de stramutare in materie civila 4 lei
l) cereri pentru investirea cu formula executorie a hotararilor judecatoresti pronuntate in tara sau in alte tari si a oricaror alte hotarari sau inscrisuri prevazute de lege, care nu sunt executorii potrivit legii 4 lei
m) cereri introduse de cei vatamati in drepturile lor printr-un act administrativ sau prin refuzul nejustificat al unei autoritati administrative de a le rezolva cererea referitoare la un drept recunoscut de lege:
– cererea pentru anularea actului sau, dupa caz, recunoasterea dreptului pretins, precum si pentru eliberarea unui certificat, unei adeverinte sau oricarui alt inscris 4 lei
– cererea cu caracter patrimonial, prin care se solicita si repararea pagubelor suferite – 10% din valoarea pretinsa, dar nu mai mult de 39 lei
n) cereri pentru refacerea inscrisurilor si a hotararilor disparute, precum si cereri de repunere in termen 4 lei
o) cereri pentru incuviintarea executarii silite 10 lei
o)1 cereri pentru emiterea somatiei de plata 39 lei
p) cereri privind instituirea de masuri asiguratorii asupra navelor si aeronavelor 388 lei
r) cereri de asistenta judiciara, formulate de autoritatile straine, daca prin conventii internationale sau pe baza de reciprocitate nu s-a stabilit ca asistenta judiciara internationala se efectueaza gratuit:
– inmanarea de acte judiciare sau extrajudiciare 39 lei
– efectuarea de comisii rogatorii 78 lei
s) cereri de infiintare a popririi 10 lei
t) cereri pentru eliberarea de catre instantele judecatoresti de copii de pe hotararile judecatoresti, cu mentiunea ca sunt definitive sau irevocabile 2 lei
t) cereri pentru legalizarea de copii de pe inscrisurile aflate la dosar, pentru fiecare exemplar de copie in parte 1/pagina
t)1 cereri pentru eliberarea oricaror alte certificate prin care se atesta fapte sau situatii rezultate din evidentele instantelor de judecata sau cu privire la dosarele aflate in arhiva acestora 1 leu
u) notificarile si somatiile comunicate prin executorii judecatoresti, de fiecare comunicare 4 lei
v) cereri adresate Ministerului Justitiei pentru supralegalizarea inscrisurilor sau copiilor de pe inscrisuri, destinate a fi utilizate in
strainatate 1 lei
x) cereri adresate Ministerului Justitiei pentru autorizarea traducatorilor si interpretilor 19 lei
Art. 31. – (1) Cererile introduse la instantele judecatoresti, prin care se solicita pronuntarea unei hotarari judecatoresti care tine loc de act autentic de instrainare a unor bunuri imobile, se taxeaza corespunzator taxei de timbru pentru autentificarea actului, prevazuta la cap. I. pct. 1 din anexa la Ordonanta Guvernului nr. 12/1998 privind taxele de timbru pentru activitatea notariala, aprobata si modificata prin Legea nr. 122/1998, cu modificarile si completarile ulterioare.
(2) Dispozitiile art. 9 alin. (3) se aplica in mod corespunzator.3
Art. 4. – Cererile pentru acordarea personalitatii juridice, pentru autorizarea functionarii si pentru inregistrarea unor persoane juridice se taxeaza dupa cum urmeaza:
a) cereri pentru inregistrarea partidelor politice 39 lei;
b) cereri pentru acordarea personalitatii juridice asociatiilor fara scop lucrativ, fundatiilor, uniunilor si federatiilor de persoane juridice fara scop lucrativ, precum si pentru modificarea actelor constitutive ale acestora 19 lei.4
Art. 5. – Cererile formulate in domeniul drepturilor de autor si de inventator se taxeaza dupa cum urmeaza:
a) cereri pentru recunoasterea dreptului de autor si a celor conexe, pentru constatarea incalcarii acestora si repararea prejudiciilor, inclusiv plata drepturilor de autor si a sumelor cuvenite pentru opere de arta, precum si pentru luarea de masuri in scopul prevenirii producerii unor pagube iminente sau pentru asigurarea repararii acestora 39 lei;
b) cereri pentru recunoasterea calitatii de inventator, de titular de brevet, a drepturilor nascute din brevetul de inventie, din contractele de cesiune si licenta, inclusiv drepturile patrimoniale ale inventatorului 39 lei.5
Art. 6. – In materie comerciala, se taxeaza urmatoarele cereri:
a) cereri pentru inregistrarea sau autorizarea societatilor comerciale, precum si pentru modificarea actelor constitutive ale acestora, cereri pentru excluderea unui asociat, precum si cereri de dizolvare si lichidare a unei societati comerciale – 39 lei;
b) cereri pentru lichidarea pozitiei dominante a unui agent economic – 39 lei;
c) actiuni, cereri si contestatii introduse in temeiul Legii nr. 64/1995 privind procedura reorganizarii judiciare si a falimentului si al Legii nr. 83/1998 privind procedura falimentului bancilor – 39 lei;
d) cereri pentru contestarea devizului lucrarilor reglementate de art. 67 alin. 3 din Legea nr. 26/1996 (Codul silvic) – 19 lei.6
Art. 7. – Taxele judiciare de timbru pentru unele actiuni si cereri referitoare la raporturile de familie sunt urmatoarele:
a) pentru cererea de divort intemeiata pe art. 38 alin. 1 si 2 din Codul familiei – 39 lei;
b) pentru cererea de divort intemeiata pe art. 38 alin. 3 din Codul familiei, precum si in cazul in care reclamantul nu realizeaza venituri sau acestea sunt inferioare salariului minim brut pe tara – 8 lei;
c) pentru cererile de stabilire a locuintei minorilor, formulate potrivit art. 100 alin. 3 din Codul familiei, pentru cererea de incredintare a copiilor minori, introdusa separat de actiunea de divort, pentru cererile de reincredintare a copiilor minori ulterior divortului, pentru actiunea introdusa de un parinte care a recunoscut unul sau mai multi copii, in scopul purtarii numelui sau, precum si pentru cererile de incredintare a copiilor minori din afara casatoriei, formulate potrivit art. 65 din Codul familiei – 6 lei.7
Art. 8. – Cererile formulate potrivit Legii notarilor publici si a activitatii notariale nr. 36/1995 se taxeaza dupa cum urmeaza:
a) cereri pentru solutionarea conflictelor de competenta dintre birourile notarilor publici – 8 lei;
b) plangeri impotriva incheierii de respingere a cererii de indeplinire a unui act notarial – 8 lei;
c) cereri pentru supralegalizarea semnaturii si a sigiliului notarului public de catre Ministerul Justitiei – 4 lei.8
Art. 81. – (1) Cererile pentru eliberarea de catre instantele judecatoresti de copii de pe hotararile judecatoresti, cu mentiunea ca sunt definitive si irevocabile, prin care se stabilesc calitatea de mostenitor, masa succesorala, cotele si bunurile ce revin fiecarui mostenitor, daca nu s-a platit taxa de timbru pentru efectuarea procedurii succesorale notariale, se taxeaza potrivit cap. I pct. 20 din anexa la Ordonanta Guvernului nr. 12/1998 privind taxele de timbru pentru activitatea notariala, aprobata si modificata prin Legea nr. 122/1998, cu modificarile si completarile ulterioare.
(2) Dupa plata taxelor succesorale, eliberarea de noi copii de pe hotararile judecatoresti prevazute la alin. (1) se taxeaza cu 2 lei.9
Art. 82. – Cererile formulate potrivit Legii nr. 188/2000 privind executorii judecatoresti, cu modificarile si completarile ulterioare, se taxeaza dupa cum urmeaza:
a) cereri pentru solutionarea conflictelor de competenta intre birourile executorilor judecatoresti – 8 lei;
b) plangeri impotriva refuzului executorului judecatoresc de a indeplini un act sau de a efectua o executare silita – 8 lei;
c) cereri pentru supralegalizarea semnaturii si a stampilei executorului judecatoresc – 4 lei.10
Art. 9. – (1) Transcrierea sau, dupa caz, intabularea in registrele de publicitate a instrainarilor de imobile, pe baza de acte sub semnatura privata, si a ordonantelor de adjudecare se taxeaza in functie de valoarea declarata de parti in act, dar nu mai putin decat valoarea terenurilor si constructiilor, avuta in vedere la stabilirea impozitelor, astfel:
a) pana la 388,00 lei – 4%, dar nu mai putin de 4 lei
b) de la 388,01 lei la 1.940,00 lei – 16 lei + 3% pentru suma ce depaseste 388 lei
c) de la 1.940,01 lei la 3.879,00 lei – 62 lei + 2% pentru suma ce depaseste 1.940 lei
d) de la 3.879,01 lei la 5.784,00 lei – 101,00 lei + 1,5% pentru suma ce depaseste 3.879 lei
e) peste 5.784,00 lei – 136 lei + 1% pentru suma ce depaseste 5.784 lei
(2) Transcrierea, respectiv intabularea dreptului de proprietate asupra activelor imobiliare, definite potrivit legii, vandute de catre societatile comerciale cu capital de stat precum si de fostele cooperative agricole de productie cu ocazia lichidarii acestora, se taxeaza cu 0,02% din pretul activului dobandit.
(3) In cazul actelor autentificate de notarii publici, pentru care s-a perceput taxa de autentificare potrivit legii, nu se mai percepe si taxa de transcriere sau, dupa caz, de inscriere in registrele de publicitate.
(4) Inscrierea drepturilor reale de garantie (gaj, ipoteca, privilegii, fidejusiuni reale) se taxeaza cu 1,5% la cuantumul din creanta garantat, dar nu mai mult de 39 lei. Inscrierea mai multor garantii pentru acelasi credit nu poate depasi taxa maxima prevazuta mai sus.
(5) Orice alte transcrieri, inscrieri sau notari in registrele de publicitate a situatiei juridice a imobilelor, inclusiv radierea drepturilor reale de garantie se taxeaza cu 4 lei.
(6) Actiunile si cererile prevazute de Decretul-lege nr. 115/1938 pentru unificarea dispozitiilor privitoare la cartile funciare si de Legea cadastrului si a publicitatii imobiliare nr. 7/1996, altele decat cererile de efectuare a operatiunilor de publicitate, se taxeaza cu 8 lei.
(7) Eliberarea certificatelor de sarcini in urma cercetarii registrelor de transcriptiuni si inscriptiuni si, dupa caz, a extraselor sau copiilor de carte funciara se taxeaza cu 2 lei pentru fiecare exemplar.11
Art. 10. – Cererile reconventionale, cererile de interventie si de chemare in garantie se taxeaza dupa regulile aplicabile cererii sau actiunii principale.
Art. 11. ((Articolul a fost modificat prin art. I, pct. 3 din O.G. nr. 34/2001.
– Partea introductiva a alin. (2) a fost modificata prin anexa pct. II de la Normele Metodologice aprobate prin H.G. nr. 44/2004, astfel cum a fost modificata si inlocuita de Anexa din H.G. nr. 1514/2006.)) – (1) Cererile pentru exercitarea apelului sau recursului impotriva hotararilor judecatoresti se taxeaza cu 50% din:
– taxa datorata pentru cererea sau actiunea neevaluabila in bani, solutionata de prima instanta;
– taxa datorata la suma contestata, in cazul cererilor si actiunilor evaluabile in bani.
(2) Se timbreaza cu 4 lei cererile pentru exercitarea apelului sau recursului impotriva urmatoarelor hotarari judecatoresti:
– incheierea de scoatere in vanzare a bunurilor in actiunea de partaj;
– incheierea de suspendare a judecarii cauzei;
– hotararile de declinare a competentei si de dezinvestire;
– hotararile de anulare a cererii, ca netimbrata sau nesemnata;
– hotararile prin care s-a respins cererea, ca prematura, inadmisibila, prescrisa sau pentru autoritate de lucru judecat.
Art. 12. – Cererile in vederea declararii recursului in anulare in cauze civile, adresate Ministerului Justitiei sau Parchetului de pe langa Curtea Suprema de Justitie, se taxeaza cu 8 lei.12
Art. 13. – Toate celelalte actiuni si cereri neevaluabile in bani, cu exceptia celor scutite de plata taxei judiciare de timbru potrivit legii, se timbreaza cu 8 lei.13
Art. 14. 14 – Cand o actiune are mai multe capete de cerere, cu finalitate diferita, taxa judiciara de timbru se datoreaza pentru fiecare capat de cerere in parte, dupa natura lui, cu exceptia cazurilor in care prin lege se prevede altfel.
Art. 15. – Sunt scutite de taxe judiciare de timbru actiunile si cererile, inclusiv cele pentru exercitarea cailor de atac, referitoare la:
a) incheierea, executarea si incetarea contractului individual de munca, orice drepturi ce decurg din raporturi de munca, stabilirea impozitului pe salarii, drepturile decurgand din executarea contractelor colective de munca si cele privind solutionarea conflictelor colective de munca, precum si executarea hotararilor pronuntate in aceste litigii;
b) plata muncii membrilor cooperativelor de productie mestesugareasca, de productie mixta agricola-mestesugareasca, de invalizi si de prestari de servicii;
c) obligatiile legale si contractuale de intretinere;
d) stabilirea si plata pensiilor, precum si alte drepturi prevazute prin sistemele de asigurari sociale;
e) stabilirea si plata ajutorului de somaj, a ajutorului de integrare profesionala si a alocatiei de sprijin, a ajutorului social, a alocatiei de stat pentru copii, a drepturilor persoanelor handicapate si a altor forme de protectie sociala prevazute de lege;
f) restituirea de catre persoanele fizice si juridice care folosesc personal salariat a sumelor acordate de organul de asigurare cu titlu de pensii si ajutoare sociale celor accidentati in munca;
f1) abrogat;
g) stabilirea si acordarea despagubirilor decurgand din condamnarea sau luarea unei masuri preventive pe nedrept;
h) adoptie, constatarea abandonului, ocrotirea minorilor, tutela, curatela, interdictie judecatoreasca, asistenta bolnavilor psihic periculosi, precum si la exercitarea de catre autoritatea tutelara a atributiilor ce si revin;
i) sanctionarea contravenientilor;
j) protectia consumatorilor, atunci cand persoanele fizice si asociatiile pentru protectia consumatorilor au calitatea de reclamant impotriva agentilor economici care au prejudiciat drepturile si interesele legitime ale consumatorilor;
k) stabilirea drepturilor persoanelor fizice actionare la societatile comerciale agricole pe actiuni;
l) valorificarea drepturilor Societatii Nationale de Cruce Rosie;
m) amenzile de orice fel:
n) exercitarea drepturilor electorale;
o) cauzele penale, inclusiv despagubirile civile pentru daunele materiale si morale decurgand din acestea;
p) orice alte actiuni, cereri sau acte de procedura pentru care se prevad, prin legi speciale, scutiri de taxa judiciara de timbru;
r) cererile introduse de proprietari sau de succesorii acestora pentru restituirea imobilelor preluate de stat sau de alte persoane juridice in perioada 6 martie 1945 – 22 decembrie 1989, precum si cererile, accesorii si incidente.
s) stabilirea si acordarea despagubirilor civile pentru pretinse incalcari ale drepturilor prevazute la art. 2 si 3 din Conventia pentru apararea drepturilor omului si a libertatilor fundamentale, ratificata prin Legea nr. 30/1994, publicata in Monitorul Oficial al Romaniei, Partea I, nr. 135 din 31 mai 1994, cu modificarile ulterioare;
t) drepturile si interesele legitime pretinse de fostii detinuti si persecutati pentru motive politice in perioada regimului comunist din Romania.
Art. 16. – Sunt scutite de plata taxei judiciare de timbru si contestatiile introduse la curtea de apel impotriva hotararilor comisiilor constituite in temeiul art. 20 din Legea nr. 33/1994 privind exproprierea pentru cauza de utilitate publica.
Art. 161. – Sunt scutite de taxa judiciara de timbru cererile, actiunile si caile de atac formulate de catre prefect sau primar pentru anularea actelor juridice facute sau emise cu incalcarea prevederilor Legii fondului funciar nr. 18/1991, republicata, cu modificarile ulterioare. 15
Art. 17. – Sunt scutite de taxa judiciara de timbru cererile si actiunile, inclusiv caile de atac formulate, potrivit legii, de Senat, Camera Deputatilor, Presedintia Romaniei, Guvernul Romaniei, Curtea Constitutionala, Curtea de Conturi, Consiliul Legislativ, Avocatul Poporului, de Ministerul Public si de Ministerul Finantelor, indiferent de obiectul acestora, precum si cele formulate de alte institutii publice, indiferent de calitatea procesuala a acestora, cand au ca obiect venituri publice.16
Art. 171. – Sunt scutite, de taxa judiciara de timbru cererile pentru inregistrarea asociatiilor de proprietari, de locatari sau mixte, adresate judecatoriei, precum si transcrierea titlurilor de proprietate sau, dupa caz, a contractelor de dobandire a apartamentelor din cladirile cu mai multe locuinte, in vederea constituirii asociatiilor de proprietari, de locatari sau mixte.17
Art. 172. – Sunt scutite de taxa judiciara de timbru cererile pentru dizolvarea societatilor comerciale si a grupurilor de interes economic, formulate de Oficiul National al Registrului Comertului. 18
Art. 18. – (1) Determinarea cuantumului taxelor judiciare de timbru se face de catre instanta de judecata sau, dupa caz, de Ministerul Justitiei.
(2) Impotriva modului de stabilire a taxei judiciare de timbru se poate face cerere de reexaminare, la aceeasi instanta, in termen de 3 zile de la data la care s-a stabilit taxa sau de la data comunicarii sumei datorate.
(3) Cererea se solutioneaza in camera de consiliu de un alt complet, fara citarea partilor, prin incheiere irevocabila.
(4) In cazul admiterii integrale sau partiale a cererii de reexaminare, taxa de timbru se restituie total ori, dupa caz, proportional cu reducerea sumei contestate.19
Art. 181. – In cazul taxelor datorate pentru cereri adresate Ministerului Justitiei, solutionarea cererii de reexaminare este de competenta Judecatoriei Sectorului 5 Bucuresti.20
Art. 19. – (1) Taxele judiciare de timbru se platesc in numerar sau prin virament, in contul bugetului de stat, la unitatile trezoreriei statului sau ale Casei de Economii si Consemnatiuni.
(2) Persoanele juridice platesc taxele judiciare de timbru in numerar sau prin virament, in contul bugetului de stat, la unitatea trezoreriei statului in raza careia isi au sediul fiscal. 21
Art. 20. – (1) Taxele judiciare de timbru se platesc anticipat.
(2) Daca taxa judiciara de timbru nu a fost platita in cuantumul legal, in momentul inregistrarii actiunii sau cererii, ori daca, in cursul procesului, apar elemente care determina o valoare mai mare, instanta va pune in vedere petentului sa achite suma datorata pana la primul termen de judecata. In cazul cand se micsoreaza valoarea pretentiilor formulate in actiune sau in cerere, dupa ce a fost inregistrata, taxa judiciara de timbru se percepe la valoarea initiala, fara a se tine seama de reducerea ulterioara.
(3) Neindeplinirea obligatiei de plata pana la termenul stabilit se sanctioneaza cu anularea actiunii sau a cererii.
(4) Daca in momentul inregistrarii sale actiunea sau cererea a fost taxata corespunzator obiectului sau initial, dar a fost modificata ulterior, ea nu va putea fi anulata integral, ci va trebui solutionata, in limitele in care taxa judiciara de timbru s-a platit in mod legal.
(5) In situatia in care instanta judecatoreasca investita cu solutionarea unei cai de atac ordinare sau extraordinare constata ca in fazele procesuale anterioare taxa judiciara de timbru nu a fost platita in cuantumul legal, va dispune obligarea partii la plata taxelor judiciare de timbru aferente, dispozitivul hotararii constituind titlu executoriu. Executarea silita a hotararii se va efectua prin organele de executare ale unitatilor teritoriale subordonate Ministerului Finantelor Publice in a caror raza teritoriala isi are domiciliul sau sediul debitorul, potrivit legislatiei privind executarea silita a creantelor bugetare. 22
Art. 21. – (1) Instanta judecatoreasca poate acorda scutiri, reduceri, esalonari sau amanari pentru plata taxelor judiciare de timbru in conditiile art. 74-81 din Codul de procedura civila.
(2) Pentru taxele datorate Ministerului Justitiei, cererea de acordare a scutirilor, reducerilor, esalonarilor sau amanarilor pentru plata taxelor judiciare de timbru se solutioneaza de Judecatoria Sectorului 5 Bucuresti. 23
Art. 22. – Abrogat.24
Art. 23. – (1) Sumele achitate cu titlu de taxe judiciare de timbru se restituie, la cererea petitionarului, in urmatoarele cazuri:
a) cand taxa platita nu era datorata;
b) cand s-a platit mai mult decat cuantumul legal;
c) cand actiunea sau cererea ramane fara obiect in cursul procesului, ca urmare a unor dispozitii legale;
d) cand, in procesul de divort partile au renuntat la judecata ori s-au impacat;
e) cand contestatia la executare a fost admisa, iar hotararea a ramas irevocabila.
(2) In cazul prevazut la lit. d), se restituie jumatate din taxa platita, iar in cazul prevazut la lit. e), taxa se restituie proportional cu admiterea contestatiei.
(3) Dreptul de a solicita restituirea poate fi exercitat in termen de un an de la data nasterii sale.
(4) Cererea de restituire se adreseaza instantei judecatoresti sau, dupa caz, parchetului la care s-a introdus actiunea sau cererea.
Art. 24. – (1) Taxele judiciare de timbru platite prin aplicarea si anularea de timbre fiscale mobile nu se restituie.
(2) De asemenea, nu se restituie taxele judiciare de timbru platite pentru cereri si actiuni anulate ca insuficient timbrate.
Art. 25. – (1) Din sumele realizate din cheltuielile judiciare avansate de stat din bugetele aprobate Ministerului Justitiei si Ministerului Public pentru desfasurarea proceselor penale, care sunt suportate de parti sau de alti participanti la proces, in conditiile prevazute de Codul de procedura penala, precum si din amenzile judiciare, un procent de 25% constituie venituri la bugetul de stat si se cuprind distinct in bugetul de venituri si cheltuieli al Ministerului Justitiei. Executarea silita a debitelor se efectueaza de organele de executare ale unitatilor teritoriale subordonate Ministerului Finantelor Publice in a caror raza teritoriala isi are domiciliul sau sediul debitorul, potrivit legislatiei privind executarea silita a creantelor bugetare.
(2) Din diferenta de 75% din sumele prevazute la alin. (1) se constituie un fond cu destinatie speciala pentru stimularea personalului din sistemul justitiei, in contul nr. 119 01.07. “Fondul pentru stimularea personalului potrivit dispozitiilor legale”.
(3) Repartizarea veniturilor pe beneficiar se face in baza unor norme interne aprobate prin ordin al ministrului justitiei.
(4) Disponibilitatile de la finele anului se vor reporta in anul urmator, pentru a fi cheltuite cu aceeasi destinatie. 25
Art. 251. – In scopul colectarii sumelor prevazute la art. 25, se vor deschide pe seama Ministerului Justitiei conturi la unitatile teritoriale ale Trezoreriei Statului – nr. 50.32. “Disponibil din sume colectate pentru bugetul de stat”. Lunar, Ministerul Justitiei va vira in fondul cu destinatie speciala cota de 75% din totalul incasarilor. 26
Art. 26. – (1) Sumele provenind din taxele de timbru, platite pentru activitatea notariala, impozitele incasate din onorariile avocatilor si ale notarilor publici constituie venituri la bugetul de stat si se cuprind distinct in bugetul de venituri si cheltuieli al Ministerului Justitiei.
(2) Prevederile art. 25 alin. (2)-(4) se aplica in mod corespunzator si acestor categorii de venituri. 27
Art. 27. – Ministerul Finantelor va crea un cont bugetar separat pentru incasarea veniturilor prevazute la art. 25 si 26 din prezenta lege, pe care il va comunica Ministerului Justitiei, Curtii Supreme de Justitie, Parchetului de pe langa Curtea Suprema de Justitie, Uniunii Avocatilor din Romania, Uniunii Nationale a Notarilor Publici din Romania, Casei de Economii si Consemnatiuni, precum si tuturor bancilor. 28
Art. 28. – (1) Guvernul este imputernicit ca, in functie de rata inflatiei, sa actualizeze periodic taxele judiciare de timbru prevazute de prezenta lege.
(2) Pentru aplicarea prezentei legi, Ministerul Justitiei, cu avizul Ministerului Finantelor, va elabora norme metodologice in termen de 60 de zile de la intrarea in vigoare a prezentei legi.29
Art. 29. – Taxele judiciare de timbru, achitate sau transmise spre incasare inainte de intrarea in vigoare a prezentei legi, raman valabile in situatia in care eliberarea actului sau prestarea serviciului taxabil are loc dupa aceasta data.
Art. 30. – (1) Prezenta lege intra in vigoare in termen de 90 de zile de la publicarea ei in Monitorul Oficial al Romaniei.
(2) Pe data intrarii in vigoare a prezentei legi se abroga:
– art. 1 lit. a), art. 3 lit. a), b), c), f), h), i), j) si k), art. 3 lit. e) si g), art. 9, art. 12 si 13 (numai in ce priveste actiunile si cererile, inclusiv cele pentru exercitarea cailor de atac la instantele judecatoresti), precum si art. 6 alin. 2 (modificat prin Ordonanta Guvernului nr. 4/1996) din Decretul nr. 199/1955 asupra taxelor de timbru;
– art. 1-8 si art. 14-16 din Hotararea Guvernului nr. 1.295/1990 privind taxele de timbru pentru actiunile si cererile introduse la instantele judecatoresti, precum si asupra actelor de notariat si serviciilor prestate de acestea, cu modificarile ulterioare;
– art. 7 din Legea contenciosului administrativ nr. 29/1990;
– abrogat; 30
– cap. I din anexa nr. 2 la Ordonanta Guvernului nr. 10/1993 privind actualizarea, in functie de rata inflatiei, a unor taxe stabilite in sume fixe pentru serviciile prestate in favoarea unor persoane fizice si juridice, aprobata prin Legea nr. 102/1994;
– art. 3 din Ordonanta Guvernului nr. 37/1995 privind stabilirea taxelor de timbru pentru activitatea notariala, aprobata si modificata prin Legea nr. 105/1995;
– art. 150 alin. (3) din Legea nr. 8/1996 privind dreptul de autor si drepturile conexe;
– art. 5 lit. c) din Legea nr. 66/1996 privind reorganizarea Casei de Economii si Consemnatiuni din Romania in societate bancara pe actiuni;
– art. 26 lit. c) din Hotararea Guvernului nr. 888/1996 pentru aprobarea Statutului Casei de Economii si Consemnatiuni;
– art. 69 alin. (2) din Legea locuintei nr. 114/1996;
– orice alte dispozitii contrare.
Legea nr. 146 fost adoptata de Senat si Camera Deputatilor in sedintele din 1 iulie 1997 si, respectiv 9 iulie 1997 cu respectarea prevederilor art. 74 alin. (2) din Constitutia Romaniei.
p. PRESEDINTELE SENATULUI p. PRESEDINTELE CAMEREI DEPUTATILOR
MIRCEA IONESCU-QUINTUS ANDREI IOAN CHILIMAN
- Text actualizat la data de 01.01.2007. Actul include modificarile din urmatoarele acte:
– Rectificarea din 23 octombrie 1997
– O.G. nr. 11/1998
– O.G. nr. 30/1999
– O.G. nr. 34/2001
– Legea nr. 203/2002
– O.G. nr. 36/2002
– Normele Metodologice de aplicare a O.G. nr. 36/2002
– H.G. nr. 561/2003
– Decizia nr. 233/2003
– O.U.G. nr. 58/2003
– Normele Metodologice de aplicare a Legii nr. 571/2003
– Legea nr. 195/2004
– H.G. nr. 783/2004
– O.G. nr. 12/2005
– H.G. nr. 797/2005
– Legea nr. 439/2006
– H.G. nr. 1514/2006. [↩] - Alineatele (1) si (2) au fost modificate prin anexa pct. II de la Normele Metodologice aprobate prin H.G. nr. 44/2004, astfel cum a fost modificata si inlocuita de Anexa din H.G. nr. 1514/2006. [↩]
- Articolul a fost introdus prin art. I, pct. 2 din O.G. nr. 30/1999. [↩]
- Literele a) si b) au fost modificate prin anexa pct. II de la Normele Metodologice aprobate prin H.G. nr. 44/2004, astfel cum a fost modificata si inlocuita de Anexa din H.G. nr. 1514/2006. [↩]
- Literele a) si b) au fost modificate prin anexa pct. II de la Normele Metodologice aprobate prin H.G. nr. 44/2004, astfel cum a fost modificata si inlocuita de Anexa din H.G. nr. 1514/2006. [↩]
- Literele a) – d) au fost modificate prin anexa pct. II de la Normele Metodologice aprobate prin H.G. nr. 44/2004, astfel cum a fost modificata si inlocuita de Anexa din H.G. nr. 1514/2006. [↩]
- Literele a) – c) au fost modificate prin anexa pct. II de la Normele Metodologice aprobate prin H.G. nr. 44/2004, astfel cum a fost modificata si inlocuita de Anexa din H.G. nr. 1514/2006. [↩]
- Literele a) – c) au fost modificate prin anexa pct. II de la Normele Metodologice aprobate prin H.G. nr. 44/2004, astfel cum a fost modificata si inlocuita de Anexa din H.G. nr. 1514/2006. [↩]
- Articolul a fost introdus prin art. I, pct. 4 din O.G. nr. 30/1999.
– Alineatul (2) a fost modificat prin anexa pct. II de la Normele Metodologice aprobate prin H.G. nr. 44/2004, astfel cum a fost modificata si inlocuita de Anexa din H.G. nr. 1514/2006. [↩] - Articolul a fost introdus prin art. I, pct. 2 din O.G. nr. 34/2001.
– Literele a) – c) au fost modificate prin anexa pct. II de la Normele Metodologice aprobate prin H.G. nr. 44/2004, astfel cum a fost modificata si inlocuita de Anexa din H.G. nr. 1514/2006. [↩] - Alineatul 7 a fost introdus prin art. I, pct. 3 din O.G. nr. 11/1998 astfel cum a fost modificat prin Legea de aprobare nr. 112/1998.
– Alineatele (1) si (4) – (7) au fost modificate prin anexa pct. II de la Normele Metodologice aprobate prin H.G. nr. 44/2004, astfel cum a fost modificata si inlocuita de Anexa din H.G. nr. 1514/2006 [↩] - Articolul a fost modificat prin anexa pct. II de la Normele Metodologice aprobate prin H.G. nr. 44/2004, astfel cum a fost modificata si inlocuita de Anexa din H.G. nr. 1514/2006. [↩]
- Articolul a fost modificat prin anexa pct. II de la Normele Metodologice aprobate prin H.G. nr. 44/2004, astfel cum a fost modificata si inlocuita de Anexa din H.G. nr. 1514/2006. [↩]
- Litera f1) a fost introdusa prin art. I pct. 4 din O.G. nr. 11/1998 si ulterior abrogata prin art. I, pct. 4 din O.G. nr. 34/2001.
– Litera r) a fost modificata prin art. I, pct. 5 din O.G. nr. 11/1998 astfel cum a fost modificat prin Legea de aprobare nr. 112/1998.
– Litera o) a fost modificata prin art. I, pct. 5 din O.G. nr. 30/1999.
– Litera s) a fost introdusa prin art. unic din O.G. nr. 12/2005.
– Litera t) a fost introdusa prin art. unic din Legea nr. 439/2006. [↩] - Art. 161 a fost introdus prin art. I, pct. 6 din O.G. nr. 30/1999. [↩]
- Art. 17 a fost modificat de art. I, pct. 7 din O.G. nr. 30/1999. [↩]
- Art. 171 a fost introdus prin art. I, pct. 7 din O.G. nr. 11/1998 astfel cum a fost modificat prin Legea de aprobare nr. 112/1998. [↩]
- Articolul a fost introdus prin art. V pct. 1 din O.U.G. nr. 58/2003, astfel cum a fost introdus prin Legea de aprobare nr. 195/2004. [↩]
- Articolul a fost modificat prin art. V pct. 2 din O.U.G. nr. 58/2003, astfel cum a fost introdus prin Legea de aprobare nr. 195/2004. [↩]
- Articolul a fost introdus prin art. V pct. 3 din O.U.G. nr. 58/2003, astfel cum a fost introdus prin Legea de aprobare nr. 195/2004. [↩]
- Art. 19 a fost modificat prin art. I, pct. 8 din O.G. nr. 11/1998 astfel cum a fost modificat prin Legea de aprobare nr. 112/1998. [↩]
- Alineatul 5 a fost modificat prin art. I, pct. 5 din O.G. nr. 34/2001. [↩]
- Articolul a fost modificat prin art. V pct. 4 din O.U.G. nr. 58/2003, astfel cum a fost introdus prin Legea de aprobare nr. 195/2004. [↩]
- Articolul a fost abrogat prin art. V pct. 5 din O.U.G. nr. 58/2003, astfel cum a fost introdus prin Legea de aprobare nr. 195/2004. [↩]
- Articolul a fost modificat prin art. V pct. 6 din O.U.G. nr. 58/2003, astfel cum a fost introdus prin Legea de aprobare nr. 195/2004. [↩]
- Articolul a fost introdus prin art. V pct. 7 din O.U.G. nr. 58/2003, astfel cum a fost introdus prin Legea de aprobare nr. 195/2004. [↩]
- Prevederile art. 26 referitoare la destinatia veniturilor din taxele de timbru si-au incetat aplicabilitatea incepand cu 01.01.2003 in conformitate cu prevederile pct. 79.01 din Normele metodologice de aplicare a O.G. nr. 36/2002.
– Art. 26 a fost modificat prin prin art. I, pct. 10 din O.G. nr. 11/1998, introdus prin Legea de aprobare nr. 112/1998. [↩] - Prevederile art. 27 referitoare la destinatia veniturilor din taxele de timbru si-au incetat aplicabilitatea incepand cu 01.01.2003 in conformitate cu prevederile pct. 79.01 din Normele metodologice de aplicare a O.G. nr. 36/2002. [↩]
- In conformitate cu art. 74 alin. 1 lit. b din O.G. nr. 36/2002, actualizarea periodica in functie de rata inflatiei si majorarea anuala a taxelor de timbru se supune reglementarilor prevazute de aceasta ordonanta. [↩]
- Liniuta a 4-a de la alineatul 2 a fost abrogata prin art. II, alin. 2 din Legea nr. 203/2002. [↩]
 Categorie: Legislatie | 1 Comment
CPU-Z stie tot
CPU-Z este un mic utilitar care ne oferta informatii cu acuratete despre procesor, placa de baza si memoria RAM. Acesta este continuu imbunatatit ceea ce face ca ultima versiune 1.50 sa fie la curent cu cele mai noi microprocesoare sau chipseturi cum ar fi AMD Phenom II sau chipsetul 740i de la nVidia.
Despre procesor
Pe langa frecventa procesorului mai putem afla numele de cod al acestuia, cantitatea de memorie cache incorporata, tehnologia de fabricare, voltajul, tehnologiile incorporate, multiplicatorul, familia, revizia, etc.

Despre placa de baza
La aceasta sectiunea suntem informati despre producatorul placii de baza, modeulul acestia, chipsetul placii de baza (Northbridge), producatorul BIOS-ului precum si versiunea si data acestuia. De asemenea sunt informatii si despre bus dedicat placii grafice, PCI-Express sau AGP.

Despre memorie
Aici putem afla tipul memoriei RAM, daca aceasta functiona in mod dual chanel, ratia FSB:DRAM, precum si latentele. La sectiunea SPD1 putem afla informatii aditionale despre memorie cum ar fi producatorul, data fabricatiei, serialul memoriei aceasta în măsura în care producatorul a avut grijă să scrie înregistreze aceste informatii.

- Serial Presence Detect, este o tehnolgie standardizata de accesare a specificatiilor tehnice ale unui modul de memorie RAM [↩]
Categorie: Hardware & Software | 7 Comments
Radeon 3850 cea mai buna placa video pe AGP
Mai are cineva slot AGP în 2009?Cu siguranță, da! Acest slot nu a dispărut precum dinozaurii. Cota de piață a slotului AGP, chiar dacă de din ce în ce mai mică, e totuși de luat în seama. Altfel, nu degeaba producătorii ar mai scoate pe piață plăci video dedicat acestui slot apărut în 1997 și înlocuit cu PCI-Express începând cu 2004. Pe piață încă se mai găsesc și anumite plăci de bază hibride care folosesc și PCI-Express și AGP. Evident nu le putem folosi simultan, dar dacă avem un sistem mai nou Core 2 Duo și o placa video pe AGP pe care încă nu suntem gata s-o scoatem la pensie, cei de la ASRock s-au gândit că n-ar strica să scoată pe piață această placă de bază:

HIS Radeon 3850
Placa care mi-a trecut prin mâini este un HIS 3850 pe 256 bit, dovadă că plăcile pe slotul AGP sunt în general din categoria high-end, pentru acei utilizatori care nu vor sa se despartă de sistemul mai vechi și, în acelasi timp, vor ceva puternic pe partea de randare video. Din seria HD4000, în variantă AGP nu există decât variante motorizate de chipul HD4650 pe 128 bit, chiar dacă este mai nou, acesta nu face mai vechiului chip RV670 care are și o rata de transfer cu memoria de aproximativ 55GB/s datoria busului pe 256 bit.
Modelul celor de la HIS vine într-o prezentare reușita, răcirea de tip blower nu este chiar cea mai silentioasa și este posibil ca la dupa 1 an sau doi ventilatorul să produca zgomote mai pronuntate, pentru ca am mai avut acest tip de răcire tot de la HIS.


RV670
Chip-ul grafic ce motorizează o placa Radeon 3850 este RV670 care pe o suprafața de doar 192m2 a reușit sa îngrămădească nu mai puțin de 666 mil de tranzistoare. Din cartea de vizită a acestei placi mai face parte și suportul DirectX 10. 1 si Shader Model 4.1

Teste Far Cry 2
Am folosit acelasi sistem de test ca la la Radeon 4850.
FarCry 2
1024 very high
* Average Framerate: 37,06
* Max. Framerate: 48,17
* Min. Framerate: 30,19
* Average Framerate: 65,40
* Max. Framerate: 90,64
* Min. Framerate: 51,14
Categorie: Hardware & Software, Reviews | Lasa un comentariu
Zeitgeist: Addendum – teoria consipiratiei cu adaugiri
 Lansat în 2007 Zeitgeist: the movie este un film documentar care a reuşit să nu treacă neobservat în ciuda resurselor minime cu care a fost realizat. Documentarul este produs da capo al fine de catre Peter Joseph un tanar (probabil undeva intre 30 si 40 de ani) american din Carolina de Nord nascut într-o familie din clasa mijlocie dupa cum putem afla de pe site-ul dedicat seriei. Pina acum numai prin intermediul Google Video filmul a avut 50.000.000 de vizualiari şi a fost tradus in 23 de limbi.
Filmul este structurat in trei părţi unde sunt disecate urmatoarele subiecte:
- Partea I – “The Greatest Story Ever Told” – despre creştinim şi cum că acesta ar fi o mixtură dintre alte religii antice, astrologie şi tradiţii. Greu de digerat pentru orice creştin.
- Partea a II-a “All the World’s a Stage” – despre evenimentele din 11 septembrie 2001
- Partea a III-a “Don’t Mind the Men Behind the Curtain” – despre bani şi dobânzi
Ce inseamna Zeitgeist?
Zeitgeist face referire la starea de spirit dintr-o anumită perioadă de timp.
Zeit⋅geist – noun German.
the spirit of the time; general trend of thought or feeling characteristic of a particular period of time.
…and now the movie:
The Addendum – continuarea vine şi cu o soluţie…
The Addendum a fost lansat in octombrie 2008. La fel cum Terminator 2 a fost considerat o continuare mai bună decât filmul original la fel putem spune şi despre Zeitgeist Addendum.
Probabil cea mai interesantă parte din tot filmul şi destul de bine documentată este cea cu privire la mecanica banilor, cum sunt creaţi acestia şi cum politica monetară bazată pe imprumuturi-datorii-dobânzi ne face sclavii sistemului.
Mai mult filmul propune şi o miscare, iar salvarea noastră pare să fie schimbare fundamentală a economiei actuale dintr-una capitalistă într-una bazată pe resurse…
Categorie: Diverse | 5 Comments
SMPlayer – cel mai bun frontend pentru MPlayer
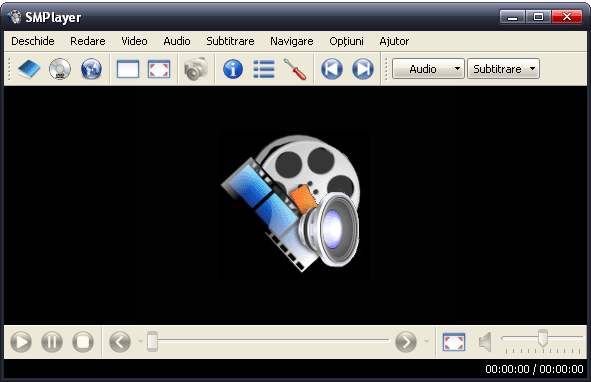
SMPlayer intenționează să fie un front-end complet pentru MPlayer, având funcții de bază precum redarea fişierelor video, a DVD-urilor și a VCD-urilor dar și funcții avansate precum suport pentru filtrele specifice MPlayer și mult mai multe.
Una din cele mai interesante caracteristici ale SMPlayer: memorarea tuturor reglajelor făcute fișierelor redate. Astfel dacă atunci când vizionați un film sunteți nevoit să plecați… nu vă impacientați, când veți deschide acel fișier din nou filmul se va relua din același punct de unde l-ați lăsat și va păstra aceleași reglaje: piste audio, subtitrări, volum…
Galerie SMPlayer


Alte caracteristici suplimentare interesante:
- Configurarea subtitrărilor. Pentru subtitrări puteți alege caracterele, mărimea și chiar culoarea lor.
- Comutarea coloanelor sonore. Puteți alege ce coloană sonoră doriți să ascultați. Funcționează cu fișiere avi și mkv. Și bineînțeles cu DVD.
- Căutare cu rotița mausului. Puteți utiliza rotița mausului pentru derulare înainte și înapoi a filmului.
- Egalizorul video vă permite ajustarea luminozității, contrastului, culorii, saturației și corecției gama a imaginii.
- Redare la diferite viteze. Puteți reda filmele cu viteze 2X, 4X…
- Filtre. Sunt disponibile și o serie de filtre precum: deîntrețesere, postprocesare, înlăturare zgomote… și chiar un filtru karaoke (înlăturare voce).
- Ajustarea întârzierii subtitrării și a coloanei sonore. Acestea vă permit sincronizarea coloanei sonore și a subtitrării.
- Opțiuni avansate, precum selectarea unui demux sau a codecurilor audio și video.
- Listă fișiere. Aceasta vă permite să redați mai multe fișiere unul după altul. De asemenea puteți repeta redarea automat sau puteți reda aleator fișiere din listă.
- Reglaje preferate. Aici puteți configura cu ușurință toate opțiunile SMPlayer utilizând o casetă de dialog intuitivă.
- Posibilitatea de a căuta automat subtitrări în opensubtitles.org.
- Traduceri: la această oră SMPlayer este tradus în mai mult de 20 de limbi, incluzând Spaniolă, Germană, Franceză, Italiană, Rusă, Chineză, Japoneză, Română…
- Este multiplatformă. Sunt disponibile executabile pentru Windows și Linux.
- SMPlayer se supune termenilor licenței GPL.
 Descarca de aici ultima versiune.
Categorie: Hardware & Software, Reviews | 3 Comments