Core Temp – temperaturi via DTS

CoreTemp este un mic utilitar (277KB) care citeste temperaratura la procesoarele de ultima generatie. Datele furnizate sunt de mare acuratete din moment ce acestea se bazeaza pe termometrul digital (DTS) integrat in fiecare core al procesorului si nu pe senzori externi cum ar fi cei de pe placa de baza.
Procesoare compatibile:
Core Temp stie sa monitorizeze temperatura la Intel “Core Duo”, “Core Solo” (Yonah), “Core 2 Duo”, “Core 2 Extreme”, “Core 2 Quad”, ” Pentium E2000″ series, “Celeron 400\500” series (Allendale, Conroe, Merom, Kentsfield, Conroe-L), “Xeon 3000/3200/5100/5300” series (Woodcrest, Clovertown) si toata seria AMD K8 (AMD64) si K10 (Phenom, Opteron).
Download Core Temp 0.99.3
Coretemp Version 0.99.3.0 (123.0 KiB, 1,616 hits)
You need to be a registered user to download this file.

Ce e aia Tj. Max 85°C?
Tj. este prescurtarea de ja T junction. (mai pe romaneste, o junctiune in forma de T)
In momentul in care procesorul atinge atinge temperatura maxima in punctul de jonctiune acesta se inchide pentru a preveni deteriorarea din cauza caldurii excesive. (da… putem sa zicem ca e dotat cu un instinct de conservare…)
Din fericire chiar si cu coolerul stock si cu ceva overclocking reusim sa stam, in general, undeva pe la 20 °C distanta de temperaturile maxime.
Daca doriti sa profundati…
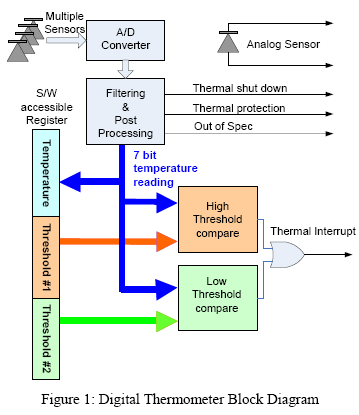
Mai jos aveti gasiti un documentatie despre ceea ce inseamna termomentrul digital in procesoarele Intel de ultima generartie.
 Temperature measurement in the Intel® CoreTM Duo.pdf (100.7 KiB, 553 hits)
You need to be a registered user to download this file.
 Categorie: Hardware & Software | 2 Comments
Capitalul social al societatii bancare
- Acţiunile societăţii bancare
- Particularităţile acţionariatului bancar
- Capitalul social al societatii bancare
- Conducerea şi organizarea societăţii comerciale bancare
- Particularităţile constituirii societăţii comerciale bancare
- Drept bancar: noţiuni privind cenzorii şi auditorul independent al băncii
- Drept bancar: secretul profesional
- Activitati ce pot fi desfasurate de banci vs activitati interzise
Componenţa capitalului social al societăţii bancare
Potrivit art. 12 din legea bancară aporturile la capitalul social al unei bănci nu pot fi aduse decât aporturi în formă bănească fiind excluse aporturile în natură.
Cerinţa imperativă a aportului exclusiv în numerar, prevăzut ca o condiţie esenţială pentru capitalul social al societăţilor bancare, rezidă din specificul obiectului de activitate al acestora, precum şi din scopul pentru care se naşte acest comerciant – acela de a se asigura circulaţia fondurilor băneşti prin depozite, plăţi şi alte operaţiuni.[1]
Proporţia dintre capitalul subscris şi cel vărsat
Societăţile bancare sunt supuse unui regim special instituit de legea bancară. Astfel, conform art. 12 alin. 2 din legea bancară, capitalul social subscris trebuie vărsat integral la momentul constituirii şi nu în proporţie de 30%.
La constituire, aportul de capital va fi vărsat într-un cont deschis la o instituţie de credit, care va fi blocat până la înmatricularea băncii în registrul comerţului.
La constituirea unei bănci, capitalul iniţial este egal cu capitalul social, cu excepţia cazurilor în care banca nou-constituită este rezultată dintr-un proces de reorganizare prin fuziune sau divizare.
Plafonul minim al capitalului social
În condiţiile legii bancare capitalul social al unei societăţi bancare nu poate fi mai mic de 5 milioane de euro. Acest plafon minim este comun tuturor instituţiilor de credit.
B.N.R. poate stabili prin norme speciale alte valori ale plafonului minim necesar pentru autorizare şi funcţionare. Astfel, normele nr. 12 din din 29 iunie 2006[2] stabilesc următoarele limite ale capitalului social necesar pentru accesul la activitatea bancară:
– Băncile persoane juridice romane trebuie să dispună la momentul autorizării de un nivel al capitalului iniţial de minimum 37 milioane RON.
– Băncile de credit ipotecar trebuie sa dispună la momentul autorizării de un nivel al capitalului iniţial de minimum 25 milioane RON.
– Băncile de economii pentru domeniul locativ trebuie sa dispună la momentul autorizării de un nivel al capitalului iniţial de minimum 25 milioaneeRON
– Instituţiile emitente de moneda electronică trebuie sa dispună la momentul autorizării de un nivel al capitalului iniţial de minimum 12 milioane RON
Plafonul minim al capitalului social, prin cuantumul său vădit disproporţionat faţă de cel al unei societăţi comerciale pe acţiuni[3]., constituie una dintre cele mai restrictive condiţii impuse de leguitor pentru constituirea unei societăţi comerciale bancare.
O soluţie asemănătoare a fost adoptată încă din timpul legii bancare din 1934[4], iar raţiunea care a stat la baza acestei soluţii are largă aplicabilitate şi astăzi. Minimul de capital „arată terţilor puterea patrimonială a societăţii şi îndepărtează de la constituire întreprinderi minuscule care, departe de a ieftini scontul, îl scumpesc prin cheltuielile de administraţiune ce necesită funcţionarea lor”[5]
După ce au fost autorizate de B.N.R. să funcţioneze, băncile trebuie să menţină, în permanenţă, acelaşi nivel minim al capitalului social prevăzut de normele B.N.R., în formă bănească. Aceeaşi obligaţie revine şi sucursalelor băncilor străine.
Modalităţi de formare a capitalului social
Specific societăţilor pe acţiuni este faptul că ele se pot constitui atât prin subscripţie instantanee, la fel ca oricare altă societate comercială, membrii fondatori aportând la capital sumele subscrise, cât si prin subscripţie publică, în baza unui prospect de emisiune.
În cazul oricărui tip de societate pe acţiuni, inclusiv bancară, subscrierea capitalului poate fi realizată fie odată cu încheierea contractului de societate (prin constituire simultană şi integrală) fie pe calea subscripţiei publice (prin constituire succesivă).
Interdicţii de a participa la capitalul social al unei bănci
În afară de interdicţiile care vizează pe acţionarii semnificativi, normele B.N.R. impun anumite interdicţii în privinţa posibilităţii de a participa la capitalul social ce vizează regiile autonome şi societăţile comerciale cu capital de stat, la care statul deţine o participaţie de cel puţin 10%, pot participa la capitalul social al unei bănci, persoană juridică română, numai în cazul îndeplinirii cumulative a următoarelor condiţii:
– regia autonomă sau societatea comercială să nu fi beneficiat în ultimii 3 ani de subvenţii de la bugetul de stat şi să nu se fi prevăzut pentru anul în curs să beneficieze de acestea. În acest scop, se va prezenta o confirmare din partea Ministerului Finanţelor Publice, din care să rezulte că regia autonomă sau societatea comercială îndeplineşte această condiţie;
– participaţia la capitalul social al băncii să fie de cel mult 2% din acesta;
– ponderea totală a participaţiilor regiilor autonome şi ale societăţilor comerciale cu capital de stat, la care statul are o participaţie de cel puţin 10%, depăşesc 10% din capitalul social al băncii.
[1] C.A. Gheorghe, Drept Bancar, Ed. C.H. Beck, Bucuresti, 2006, p. 36.
[2]Pentru modificarea şi completarea Normelor Băncii Naţionale a României nr. 11/2003 privind supravegherea pe baza individuală şi consolidată a fondurilor proprii. M Of. nr. 586/6 iulie 2006
[3] Capitalul social al societăţii pe acţiuni sau al societăţii în comandită pe acţiuni nu poate fi mai mic de 90.000 de lei. Guvernul va putea modifica, cel mult o dată la doi ani, valoarea minimă a capitalului social, ţinând seama de rata de schimb, astfel încât acest cuantum să reprezinte echivalentul în lei al sumei de 25.000 de euro. (Art. 10 din legea 31/1990)
[4]Capitalul minim fixat prin legea bancară din 1934 pentru societăţile pe acţiuni era de 40 milioane lei în Bucureşti, 20 milioane lei în municipii, iar în comunele urbane 10 milioane lei. Se poate observa că legea bancară urmărea dezvoltarea economică a anumitor regiuni impunând un criteriu geografic al plafonului minim.
[5] P.I. Demetrescu, Societăţile bancare pe acţiuni, Ed. Lumina Românească, Bucureşti, 1939.
Categorie: Drept bancar | Lasa un comentariu
Conducerea şi organizarea societăţii comerciale bancare
- Acţiunile societăţii bancare
- Particularităţile acţionariatului bancar
- Capitalul social al societatii bancare
- Conducerea şi organizarea societăţii comerciale bancare
- Particularităţile constituirii societăţii comerciale bancare
- Drept bancar: noţiuni privind cenzorii şi auditorul independent al băncii
- Drept bancar: secretul profesional
- Activitati ce pot fi desfasurate de banci vs activitati interzise
1. Principii generale
Organizarea şi conducerea societăţii comerciale bancare se stabileşte prin actul constitutiv, în conformitate cu legislaţia comercială şi cu legislaţia bancară. Astfel, orice bancă îşi desfăşoară activitatea în baza unui un regulament propriu de funcţionare, aprobat de organele statutare şi care cuprinde cel puţin: structura organizatorică; atribuţiile fiecărui compartiment şi relaţiile dintre acestea; atribuţiile sucursalelor şi a altor sedii secundare; atribuţiile comitetului de risc, comitetului de administrare a activelor şi pasivelor, comitetului de credite; competenţele şi răspunderile conducătorilor, directorilor executivi, şefilor sucursalelor şi altor sedii secundare şi ale altor salariaţi care se angajează în operaţiuni financiar-bancare în numele şi în contul băncii.
Din punct de vedere funcţional, există unele particularităţi privind societăţile bancare în raport cu celelalte societăţi comerciale, în timp ce, pe plan organizatoric, băncile se comportă ca orice altă societate[1]. Astfel, băncile dispun de un for suprem de conducere(adunarea generală), de structuri care-i asigură gestiunea curentă(preşedinte, consiliu de administraţie, comitet de direcţie) organe proprii de control(comisia de cenzori), în conformitate cu prevederile Legii nr. 31/1990.
Legea bancară prevede că entităţile de conducere din punct de vedere operaţional trebuie să se supună reglementărilor şi ordinelor emise de Banca Naţională în domeniile ce ţin de politică monetară, de credit, valutară, de plăţi, de asigurare a prudenţei bancare şi de supraveghere bancară.
Acesta spre deosebire de societăţile comerciale „uzuale” care sunt „total independente în elaborarea propriului management”[2]
2. Adunarea generală a acţionarilor (AGA)
Adunarea generală a acţionarilor este organul de deliberare şi decizie care cuprinde toţi acţionarii, exprimând voinţa socială şi decide asupra problemelor date de lege în competenţa sa.
Adunările generale ale acţionarilor pot fi ordinare -însărcinate să decidă asupra problemelor curente ale societăţii, respectiv extraordinare -însărcinate să hotărască asupra modificărilor în situaţia societăţii.
Adunarea generală ordinară prezintă caracter obligatoriu, în sensul că ea trebuie să se întrunească cel puţin o dată pe an, într-un termen de maximum 3 luni de la momentul în care s-a încheiat exerciţiul financiar pentru anul precedent [3].
În afară de dezbaterea altor probleme înscrise pe ordinea de zi, adunarea generală ordinară poate fi obligată prin actul constitutiv:
-să discute, să aprobe sau să modifice situaţiile financiare anuale, pe baza raportului administratorilor şi al auditorului financiar, şi să fixeze dividendul
– să aleagă pe administratori
– să fixeze remuneraţia administratorilor cuvenită pentru exerciţiul în curs
– să se pronunţe asupra gestiunii administratorilor
– să stabilească bugetul de venituri şi cheltuieli şi programul de activitate pe exerciţiul
financiar următor.
Adunarea generală extraordinară se întruneşte ori de câte ori este nevoie de a se lua o hotărâre pentru :
– schimbarea duratei de funcţionare a băncii;
– majorarea, reducerea capitalului social sau reîntregirea sa prin emisiune de noi acţiuni;
– mutarea sediului social
– fuzionarea sau divizarea
– dizolvarea anticipată a băncii
– emisiunea de obligaţiuni
– modificarea obiectului de activitate
– conversia unei categorii de obligaţiuni în altă categorie sau în acţiuni
– aprobarea încheierii de către conducătorii băncii a actelor juridice privind dobândirea,
înstrăinarea, închirierea, schimbarea sau constituirea în garanţie a bunurilor aflate în
patrimoniul Băncii, a căror valoare depăşeşte limitele prevăzute de legislaţia aplicabilă
3. Conducătorii băncii
Conducătorii băncii sunt definiţi de Legea bancară ca fiind persoanele, cel puţin două, care, potrivit actelor constitutive şi/sau hotărârii organelor statutare ale băncii, sunt împuternicite să conducă şi să coordoneze activitatea zilnică a acesteia şi sunt învestite cu competenţa de a angaja răspunderea băncii.
Aceştia sunt preşedintele şi vicepreşedintele/vicepreşedinţii consiliului de administraţie, în cazul băncilor, persoane juridice române, şi directorii împuterniciţi să angajeze legal în România banca străină autorizată să funcţioneze pe teritoriul României, printr-o sucursală.
Persoanele care, potrivit Legii 31/1990, nu pot fi fondatori, nu pot fi nici administratori, directori sau reprezentanţi ai societăţii, iar dacă au fost alese, sunt decăzute din drepturi (art.135). Potrivit art.6 din Legea nr.31/1990, republicată, “Nu pot fi fondatori persoanele care, potrivit legii sunt incapabile sau care au fost condamnate pentru gestiune frauduloasă, abuz de încredere, fals, uz de fals, înşelăciune, delapidare, mărturie mincinoasă, dare sau luare de mită, precum şi pentru alte infracţiuni prevăzute de lege” [4].
Conducătorii băncii trebuie să îndeplinească următoarele condiţii minimale prevăzute de legea bancară: să fie rezidenţi în România, cel puţin unul din ei să fie cetăţean român; să exercite exclusiv funcţia în care au fost numiţi; să fie licenţiaţi; să fi lucrat cel puţin 5 ani în activitatea financiar-bancară; să nu fi cauzat, prin activitatea lor, falimentul unei societăţi comerciale; să posede aprobarea B.N.R. pentru desemnarea în această funcţie.
Banca Naţională a României poate stabili şi alte norme etice şi profesionale pentru calitatea şi activitatea conducătorilor băncii şi a personalului bancar.
În situaţia în care consiliul de administraţie al băncii a delegat o parte din atribuţiile sale unui comitet de direcţie, toţi conducătorii vor fi membri ai comitetului de direcţie.
4 Consiliul de administraţie
Atunci când există mai mulţi administratori, aceştia sunt organizaţi într-un organ colegial denumit consiliu de administraţie.
Puterea de administrare este atribuită consiliului şi nu membrilor să-i, voinţa lor fiind eficientă numai ca un element al voinţei majoritare.[5] Consiliul de administraţie este condus de un preşedinte, care poate fi şi director general sau director al societăţii.
Administratorii sunt desemnaţi la constituirea societăţii sau ulterior, de către adunarea generală a acţionarilor.
Durata funcţiei unui administrator al unei bănci este de 4 ani, cu posibilitatea de a fi reales. Se poate spune că administratorii pot fi temporari şi revocabili. Dacă durata funcţiei nu a fost stabilită prin actele constitutive, aceasta va fi de 2 ani.
Atribuţiile principale ale consiliului de administraţie, care trebuie să se regăsească, într-o formă sau alta în actul constitutiv sunt:
– convoacă Adunarea Generală a Acţionarilor, stabileşte ordinea de zi a acesteia şi propune adunării generale spre aprobare toate problemele de competenţa acesteia ;
-aprobă planul de investiţii pe anul următor
-aprobă şi revizuieşte periodic, cel puţin anual, strategiile generale şi politicile privitoare la activitatea băncii
-aprobă participarea Băncii cu capital la investiţii financiare şi bancare şi la alţi agenţi economici din ţară şi din străinătate, în condiţiile prevăzute de legislaţia bancară
-aprobă scoaterea din funcţiune şi casarea mijloacelor fixe, a obiectelor de inventar declasarea materialelor şi constituirea comisiei centrale de vânzare şi casare;
-numeşte auditorul financiar al Băncii;
-aprobă norma de funcţionare internă a băncii, principiile tuturor documentelor ce formează regulamentul de funcţionare al Băncii şi regulile de aprobare a acestora
5. Comitetul de direcţie
Pentru o mai mare operativitate, legea permite consiliului de administraţie să delege o parte din atribuţiile sale unui consiliu de administraţie la scară redusă, care este comitetul de direcţie, compus din membri aleşi dintre administratori, cărora li se fixează şi remuneraţia.
Comitetul de direcţie este condus de directorul general sau director care este la conducerea întâlnirilor operative, care au loc mai des, în general o dată pe săptămână. Comitetul de direcţie aprobă în principal:
– normele şi directivele interne ale băncii şi modificările acestora
– politica de dobânzi practicate la resursele şi plasamentele Băncii
– tarifele şi comisioanele, în lei şi în valută
– politica anuală de creditare
– programul anual de control
– regimul de salarizare şi alte forme de remunerare a personalului
– programul de pregătire şi perfecţionare a personalului
– registrul privat care ţine evidenţa acţiunilor băncii
– înfiinţarea şi desfiinţarea de noi unităţi în ţară şi în străinătate, schimbarea sediilor şi a denumirii unităţilor băncii, transformarea dintr-un tip de unitate în altul, precum şi înfiinţarea şi desfiinţarea centrelor de pregătire profesională ale băncii
6. Condiţii de cvorum
Prin noile modificări[6] aduse legii nr. 31/1990 privind societăţile comerciale, cvorumul de prezenţă al adunărilor generale ordinare ale acţionarilor a fost stabilit la 25% din acţionarii cu drept de vot, hotărârile luându-se cu majoritatea voturilor exprimate. (art. 112, alin. (1)
Prin actul constitutiv se pot prevedea condiţii mai ridicate de cvorum şi majoritate. În cazul în care acest cvorum nu este atins, următoarea adunare generala ordinară va putea lua decizii valide indiferent de numărul acţionarilor prezenţi, cu majoritatea voturilor exprimate. Actul Constitutiv neputând prevedea un cvorum minim sau o majoritate mai ridicată. (art. 112, alin. (2) )
În cazul adunării extraordinare, condiţiile de cvorum şi majoritate sunt mai riguroase, atribuţiile sale fiind axate pe probleme grave pentru viaţa societăţii.[7]
Cvorumul de prezenţă al adunărilor generale extraordinare ale acţionarilor a fost stabilit la 25% din acţionarii cu drept de vot, urmând ca la convocările următoare să se ia hotărâri valabile în prezenţa a 20% din acţionarii cu drept de vot. Hotărârile se iau cu majoritatea acţionarilor prezenţi.
Spre deosebire de adunările ordinare în actul constitutiv se poate stipula cerinţe de cvorum mai ridicate.
7. Procedura de convocare
Adunările generale pot fi convocate de Consiliul de Administraţie (menţionându-se dacă sunt ordinare sau extraordinare) ori de câte ori este nevoie. Când pe ordinea de zi figurează propuneri pentru modificarea actului constitutiv, convocarea va trebui să cuprindă şi textul integral al propunerilor.
În actul constitutiv se pot menţiona elementele care trebuie să fie conţinute de convocator. De exemplu, termenul de întrunire din momentul publicării convocării, locul şi data ţinerii adunării, prezentarea problemelor care vor face obiectul dezbaterilor, termenul minim de întrunire de la data publicării, etc.
Convocarea se publică în Monitorul Oficial partea a IV-a şi într-unul din ziarele răspândite din localitatea în care se află sediul social al băncii.
[1] C.A. Gheorghe, Drept Bancar, Ed. C.H. Beck, Bucureşti, 2006, p. 173.
[2] O. Căpăţînă, Societăţile Comerciale, Editura Lumina Lex, Bucureşti, 1996.
[3] Smaranda Angheni, Magda Volonciu, Camelia Stoica-Drept comercial, Ed.Oscar Print, Bucureşti, 2002, p.237
[4] Potrivit art.12 din Normele nr.2/1999, nu pot avea calitatea de fondator ori de acţionar persoanele nominalizate în anexa la Ordonanţa de Urgenţă a Guvernului nr.159/2001 pentru prevenirea şi combaterea utilizării sistemului financiar-bancar în scopul finanţării de acte de terorism.
[5] C.A. Gheorge, op. cit. p. 201.
[6] Legea 441/2006
[7] C.A. Gheorghe, op. cit., p. 181.
Categorie: Drept bancar | Lasa un comentariu
Acţiunile societăţii bancare
- Acţiunile societăţii bancare
- Particularităţile acţionariatului bancar
- Capitalul social al societatii bancare
- Conducerea şi organizarea societăţii comerciale bancare
- Particularităţile constituirii societăţii comerciale bancare
- Drept bancar: noţiuni privind cenzorii şi auditorul independent al băncii
- Drept bancar: secretul profesional
- Activitati ce pot fi desfasurate de banci vs activitati interzise
1. Principii generale
Acţiunile sunt titluri reprezentative ale părţilor sociale, constituind fracţiuni ale capitalului social şi conferind posesorilor calitatea de acţionar.[1] Pe lângă dreptul la vot, calitatea de acţionar conferă şi alte drepturi cu caracter patrimonial sau nepatrimonial, cum sunt: dreptul de a participa la adunarea generală a acţionarilor, dreptul de informare, dreptul la dividende, dreptul asupra părţii cuvenite din lichidarea societăţii.
Acţiunile revin asociaţilor în funcţie participaţia proprie la capitalul social.
Acţiunile sunt reprezentate prin titluri negociabile si transmisibile atât pe pieţe financiare organizate (cum sunt bursele de valori), cât si pe pieţe neorganizate, mai cu seamă când acţiunile nu sunt cotate la bursa. Acţiunile sunt transmisibile atât prin acte juridice „inter vivos” (vânzare, donaţie), cât si prin acte juridice „mortis cauza” (testament).
În principal, acţiunile sunt nominative (atunci când în conţinutul lor este înscris titularul dreptului) sau la purtător (simpla deţinere a acestora valorând titlu de proprietate). Felul acţiunilor va fi determinat prin actele constitutive, în caz contrar ele vor nominative.[2]
În privinţa naturii juridice, acţiunile sunt considerate titluri de credit[3], deşi nu întrunesc toate trăsăturile titlurilor de credit. Acţiunile se caracterizează numai prin existenţa unui titlu care încorporează dreptul, fără a fi autonome şi literale.[4] Consecinţele sunt următoarele: întinderea dreptului posesorului fiind precizată incomplet de titlul constatator, se determină prin contractul de societate şi statut; conţinutul dreptului posesorului se poate schimba în funcţie de eventualele modificări ale contractului de societate şi statutului; subdobânditorul are un drept derivat şi nu un drept propriu, iar excepţiile pe care debitorul le poate invoca împotriva primului dobânditor sunt opozabile şi celor subsecvenţi. Acţiunile certifică un drept complex, fiind titluri corporative de participaţie.[5]
O acţiune dă dreptul la un singur vot, băncile nu vor putea, în statutele lor, să stabilească excepţii de la acest principiu.
2. Tipul de acţiuni ce pot fi emise de către bănci
Prin derogare de la dreptul comun în materia societăţilor pe acţiuni (care consacră principiul că acţiunile pot fi nominative sau la purtător), acţiunile emise de bănci vor putea fi, potrivit art.12 alin. (2) din legea bancară, numai nominative.
Societăţile bancare nu vor putea emite acţiuni la purtător, care să nu cuprindă elementele de identificare ale titularului. Consecinţa este că drepturile aferente acţiunilor societăţilor bancare pot fi exercitate numai de către titularul acestora, identificat în cuprinsul titlului, iar nu de către persoana care posedă titlul.
Raţiunea acestei norme rezidă din necesitatea cunoaşterii identităţii tuturor proprietarilor acţiunilor băncii, în vederea exercitării de către B.N.R. a supravegherii prudenţiale bancare, cu deosebire asupra situaţiei acţionarilor semnificativi care, pentru a dobândi această calitate sau, în anumite cazuri pentru a şi-o consolida, trebuie să obţină aprobarea prealabilă a băncii centrale.
3. Valoarea acţiunilor
Prin actul constitutiv trebuie fixată[6] valoarea unei acţiuni, pragul minim stabilit de legea societăţilor comerciale fiind de 0,1 lei.
Prin art. 94 alin. 1 din Legea 31/1990 se stabileşte principiul egalităţii valorice necondiţionate a tuturor acţiunilor societăţii.
Această egalitate trebuie să se reflecte în toate ipostazele valorii acţiunii: valoare nominală egală, independent de numărul de ordine al emisiunii din şirul emisiunilor succesive pentru majorarea capitalului social; valoarea intrinsecă egală în permanenţă pentru toate acţiunile permise. [7]
4. Modul de transmitere al acţiunilor
În actul constitutiv pot apărea clauze speciale cu privire la modul de transmitere al acţiunilor. În lipsa unor astfel de clauze dreptul de proprietate asupra acţiunile emise în forma materială, se transmite prin declaraţia făcută în registrul acţionarilor şi prin menţiunea făcută pe titlu, semnata de cedent si de cesionar.
Dreptul de proprietate în cazul acţiunilor dematerializate, adică al celor care sunt înscrise numai în cont, se transmite prin declaraţie făcută în registrul acţionarilor, semnata de cedent si cesionar.
În cazul în care acţiunile sunt tranzacţionate la Bursă sau pe o alta piaţă reglementată de valori mobiliare, transferul dreptului de proprietate are loc între parţi care în general nu se cunosc. Pentru realizarea transferului, cel care intenţionează să vândă sau să cumpere acţiunile nu încheie contractul direct cu cealaltă parte, ci se adresează unei societăţi de servicii de investiţii financiare care acţionează ca intermediar.
Trebuie respectate anumite etape: prima etapa consta în deschiderea unui cont la societatea de servicii de investiţii financiare prin completarea unui formular de cont; a doua etapa pentru efectuarea unei tranzacţii consta în lansarea ordinului de vânzare sau cumpărare, după caz. În momentul în care ordinul de vânzare sau de cumpărare al clientului se întâlneşte cu ordinul de cumpărare, respectiv de vânzare al altei persoane, se formează acordul de voinţa, ce da naştere contractului. Din acest moment are loc lichidarea tranzacţiei. După ce societatea de servicii de investiţii financiare primeşte rapoartele de tranzacţionare, compensare, decontare si comision, aceasta va confirma clientului efectuarea tranzacţiei.
5. Restricţii privind dobândirea acţiunilor societăţii comerciale bancare
Regula de drept comun în materia societăţilor de capital potrivit căreia acestea se constituie “intuitu pecuniae”, iar nu “intuitu personae”, cunoaşte o aplicaţiune cu caracter special în cazul băncilor[8]. Societatea bancară se constituie în considerarea aporturilor acţionarilor la capitalul social, dar nu orice persoană care dispune de capitalul necesar efectuării aportului poate deveni acţionar al băncii, ci doar acele persoane care au calitatea cerută de lege.
Orice persoană fizică sau juridică ori grup de persoane care intenţionează să achiziţioneze o participaţie de cel puţin 10% din capitalul social trebuie conform art. 231 din legea bancară să notifice această intenţie Băncii Naţionale a României, în conformitate cu reglementările emise de aceasta, informând asupra mărimii participaţiei pe care doreşte să o achiziţioneze.
Încălcarea prevederilor legale privind obţinerea, în prealabil, a aprobării băncii centrale pentru dobândirea calităţii de acţionar semnificativ nu are ca efect nulitatea contractelor de vânzare-cumpărare a acţiunilor respective, ci atrage consecinţa prevăzută în art. 231 din legea bancară: exerciţiul dreptului de vot este suspendat. Principalul efect urmărit de legiuitor este repunerea în situaţia anterioară a persoanei care a dobândit în mod nelegal participaţia.
Conform dispoziţiilor art.232 din aceiaşi lege, exerciţiul dreptului de vot al acţionarilor semnificativi care nu au obţinut în prealabil aprobarea B.N.R., este suspendat iar aceştia sunt obligaţi să-şi vândă, în termen de 3 luni, acţiunile sub sancţiunea anulării acţiunilor respective. Dacă acţiunile sunt anulate, banca va emite noi acţiuni purtând acelaşi număr şi le va vinde, urmând ca preţul încasat din vânzare să fie consemnat la dispoziţia dobânditorului iniţial, după reţinerea cheltuielilor ocazionate de vânzare.
[1] I. Macovei, Dreptul comerţului internaţional, Editura C.H. Beck, Bucureşti, 2006, p. 133
[2] Art. 91 din legea nr. 31/1990.
[3] I. Macovei, op. cit, p. 134.
[4] D. Gălăşescu Pyk, Cambia şi biletul la ordin, vol. I, Ed. Tiparul Universitar, Bucureşti, 1939, p. 4.
[5] I. Macovei, ibidem.
[6]Acţiunile B.R.D. Societe Generale S.A. au o valoarea nominală de 1 leu, Acţiunile B.C. Carpatica S.A. au valoarea nominală de 0,1 lei; Acţiunile HVB Ţiriac S.A. au o valoare nominală de 9,3 lei.
[7] I. Turcu, op. cit. p. 286.
[8] Revista de Drept Comercial, nr.7-8-2003, Anul XIII, p.358.
Categorie: Drept, Drept bancar | 1 Comment
Particularităţile constituirii societăţii comerciale bancare
- Acţiunile societăţii bancare
- Particularităţile acţionariatului bancar
- Capitalul social al societatii bancare
- Conducerea şi organizarea societăţii comerciale bancare
- Particularităţile constituirii societăţii comerciale bancare
- Drept bancar: noţiuni privind cenzorii şi auditorul independent al băncii
- Drept bancar: secretul profesional
- Activitati ce pot fi desfasurate de banci vs activitati interzise
§1. Precizări prealabile
Faptul că activitatea bancară este o activitate economică de interes public justifică instituirea unui statut juridic special pentru instituţiile de credit din sistemul bancar românesc, precum şi a unui control public al acestora, exercitat de Banca Naţională a României în calitate de autoritate administrativă de specialitate, cu atribuţii în materia autorizării şi supravegherii prudenţiale bancare[1].
Activitatea bancară, cuprinzând atragerea de depozite şi acordarea de credite ca operaţiuni bancare principale, precum şi serviciile bancare (operaţiuni conexe şi accesorii), este o activitate economică de interes public[2].
Legea bancară prevede o serie de proceduri care preced, respectiv succed, constituirii propriu-zise a societăţii comerciale bancare în temeiul Legii societăţilor comerciale bancare nr. 31/1990, şi, totodată, impune anumite condiţii de fond pe care societatea comercială bancară trebuie să le îndeplinească.
Pentru a funcţiona ca bancă, însă, nu este suficientă înfiinţarea unei societăţi comerciale pe acţiuni care să aibă ca obiect de activitate operaţiunile bancare. Doctrina juridică franceză[3] împarte condiţiile pe care trebuie să le îndeplinească societăţile bancare pentru a putea fi constituite şi a funcţiona în:
– condiţii de procedură (autorizarea constituirii şi funcţionării băncii de către o autoritate administrativă de specialitate)
– şi condiţii care privesc societatea însăşi (forma juridică, obiectul de activitate, capitalul social, condiţii privind conducătorii, administratorii, cenzorii, acţionarii).
§2. Autorizarea constituirii băncilor persoane juridice române
Constituirea efectivă a societăţii comerciale bancare este precedată de autorizarea constituirii băncii de către B.N.R şi urmată de autorizarea funcţionării băncii, cele două proceduri speciale fiind reglementate de Legea bancară în capitolul III, intitulat „Autorizarea instituţiilor de credit, persoane juridice române” şi de Normele nr. 10/2004, privind autorizarea băncilor[4], emise de Banca Naţională a României în aplicarea Legii bancare.
Procedura de aprobare a constituirii societăţii bancare urmăreşte verificarea de către Banca Naţională a României a întrunirii garanţiilor financiare, de competenţă şi moralitate prevăzute de Legea bancară, în scopul asigurării securităţii clientelei, a terţilor şi a sistemului bancar însuşi. Prin urmare, verificarea are ca obiect posibilitatea îndeplinirii de către viitoarea bancă a condiţiilor de fond impuse de Legea bancară.
Potrivit acestor reglementări, procesul de autorizare a băncilor de către B.N.R. cuprinde două etape:
1) aprobarea constituirii băncii, în conformitate cu prevederile Legii nr.31/1990, privind societăţile comerciale, ale Legii bancare O.U.G. 99/2006, şi ale normelor B.N.R.;
2) autorizarea funcţionării băncii.
Ambele faze ale procedurii sunt iniţiate pe baza unei cereri adresate de fondatorii băncii centrale, însoţită de documentaţia justificativă, şi se încheie cu emiterea de către B.N.R., în calitate de autoritate administrativă autonomă, a unor acte administrative de autoritate: aprobarea de constituire şi autorizaţia de funcţionare.
Verificarea îndeplinirii cerinţelor legale se efectuează de către B.N.R. în cadrul primei etape a procesului de autorizare: aprobarea constituirii societăţii bancare.
§3. Constituirea legală
Efectul obţinerii aprobării de constituire din partea Băncii Naţionale a României constă în iniţierea de către fondatorii sau acţionarii băncii a procedurii de constituire legală a societăţii comerciale bancare.
Constituirea propriu-zisă a societăţii comerciale bancare este reglementată de dispoziţiile referitoare la societatea pe acţiuni din Titlul II, intitulat „Constituirea societăţilor comerciale“, al Legii nr.31/1990, privind societăţile comerciale.
Finalitatea acestei etape o constituie obţinerea certificatului de înregistrare emis de registrul comerţului, fără de care viitoarea societate bancară nu ar putea obţine autorizaţia de funcţionare. Certificatul de înregistrare cuprinde menţiuni privind: forma societăţii, sediul social, activitatea principală şi codul unic de înregistrare atribuit de Ministerul Finanţelor Publice. Codul unic de înregistrare atribuit trebuie utilizat în mod obligatoriu în toate sistemele informatice privind pe comercianţi, precum şi în relaţiile societăţii comerciale cu terţii. La certificatul de înregistrare se anexează avizele, autorizaţiile şi/sau acordurile obţinute iar eliberarea acestora se face în termen de 20 de zile de la înregistrarea cererii.
Normele BNR nr. 10/2004 interzic expres îndeplinirea, înainte de obţinerea de la Banca Naţională a României a aprobării de constituire, formalităţilor prevăzute de Legea nr. 31/1990 şi de Legea nr. 359/2004. De asemenea, conform art. 4 din norme aprobarea constituirii instituţiei de credit nu garantează obţinerea autorizaţiei de funcţionare, aceasta indicând doar permisiunea dată fondatorilor de a proceda la constituirea instituţiei de credit potrivit dispoziţiilor legale şi în conformitate cu modalităţile prevăzute în documentaţia prezentată.
3.1 Dobândirea personalităţii juridice
Dobândirea personalităţii juridice de către comercianţi are loc o dată cu înmatricularea în registrul comerţului, urmată de autorizarea funcţionării[6].
Înmatricularea în registrul comerţului se efectuează pe baza unei cereri tip (al cărei conţinut este stabilit de guvern) prin care se solicită efectuarea acestei operaţiuni cu scopul exercitării unei activităţi comerciale. Cererea poate fi făcută de către fondatori sau de persoanele desemnate ca administratori ai societăţii ori ca împuternicit al acestora şi se adresează judecătorului delegat la Oficiul Registrului Comerţului.
Constituirea societăţii comerciale trebuie adusă la cunoştinţa celor interesaţi. Prin urmare, un extras în forma solemnă a încheierii judecătorului delegat privind înregistrarea societăţii se comunica, din oficiu, Regiei Autonome a Monitorului Oficial, spre publicare, pe cheltuiala societăţii.
Extrasul vizat de judecătorul delegat cuprinde în mod obligatoriu următoarele menţiuni: data încheierii, elementele de identificare a asociaţilor, denumirea şi dacă există, emblema societăţii, sediul, forma societăţii, obiectul de activitate pe scurt, capitalul social, durata societăţii şi codul unic de înregistrare. La cererea şi pe cheltuiala societăţii, încheierea judecătorului delegat se poate publica integral în Monitorul Oficial, Partea a IV-a. De asemenea, la solicitarea societăţii, suportând cheltuielile corespunzătoare, se poate publica în Monitorul Oficial, integral sau în extras, actul constitutiv vizat de judecătorul delegat.
§4. Obţinerea autorizaţiei de funcţionare
Aceasta este ce-a de-a doua fază a procedurii de autorizare a băncilor. Constituirea societăţii bancare, chiar precedată de aprobarea de constituire, emisă de Banca Naţională a României, nu este suficientă pentru o bancă să obţină dreptul de a efectua operaţiuni bancare. Pentru a putea utiliza denumirea de „bancă” şi de a desfăşura activităţi bancare, societatea legal constituită trebuie să primească autorizarea de funcţionare din partea Băncii Naţionale a României.
Principale documentele care trebuie prezentate în vederea obţinerii autorizării de funcţionare sunt enumerate în art. 29-31 din Normele 10/2004 B.N.R.. Acestea sunt următoarele:
– actul constitutiv[7] (copie legalizată)
– scrisoare din partea depozitarului fondatorilor care să confirme suma vărsată de fiecare acţionar într-un cont special deschis pentru colectarea capitalului social, blocat până în momentul înmatriculării băncii;
– dovada deţinerii, cu titlu legal, a spaţiului aferent sediului social;
– informare cu privire la repartiţia capitalului social;
– identitatea auditoriului independent, însoţită de documentaţie care să dovedească îndeplinirea condiţiilor prevăzute de lege;
– copii de pe cererea de înmatriculare şi de pe certificatul eliberat de oficiul registrul comerţului, din care rezultă înmatricularea băncii;
– comunicare privind existenţa reglementărilor proprii referitoare la desfăşurarea activităţii.
§5. Registrul bancar
După modelul registrului comerţului, Banca Naţionala a României va înmatricula într-un registru, numit “registrul bancar”, băncile, persoane juridice române şi sucursalele băncilor străine care au fost autorizate să funcţioneze pe teritoriul României. Această evidenţă cu caracter special faţă de cea ţinută de oficiul registrului comerţului, va fi permanent accesibilă publicului, la sediul central al Băncii Naţionale a României şi la sucursalele acesteia.
Registrul bancar a luat fiinţă în urma elaborării normele B.N.R. nr.1/1999. Introducerea şi actualizarea datelor din registrul bancar se realizează de către Direcţia generală de autorizare, reglementare şi supraveghere prudenţială a societăţilor bancare.[8]
Registrul bancar cuprinde următoarele rubrici: numărul şi data înmatriculării în registrul bancar; denumirea băncii, însoţită de forma juridică sau, după caz, de menţiunea sucursală; adresa sediului social; numărul şi data înmatriculării în registrul comerţului; data autorizării funcţionării băncii de către B.N.R. ; seria, numărul şi data autorizaţiei emise de B.N.R. ; data radierii înregistrării; observaţii (situaţiile de retragere a autorizaţiei, reorganizare, lichidare, faliment, fuziune, schimbarea denumirii şi alte situaţii similare).
Înmatricularea băncilor în registrul bancar se va face în ordinea cronologică a autorizării acestora de către B.N.R.[9].
[1] L. Bercea, Drept bancar, în Revista de drept comercial, Anul XIII, nr. 7-8, 2003, p.356.
[2] L. Bercea, Constituirea societăţilor bancare, în Revista de drept comercial, Anul XI, nr. 12, 2001, p.100.
[3] Defossez-Dekeuwer, Françoise, Droit bancaire, Editions Dalloz, Paris, 1999, p. 12.
[4] Normele nr.10/2004 privind autorizarea băncilor, instituţiilor emitente de monedă electronică, altele decât băncile, a caselor de economii pentru domeniul locativ şi a sucursalelor din România ale instituţiilor de credit străine au fost publicate în Monitorul Oficial, Partea I nr. 945 din 15/10/2004
– Modificate prin normele 10/2006 Monitorul Oficial, Partea I nr. 604 din 12/07/2006
[5] Pentru documentaţia completă a se vedea Anexa I
[6]„Persoanele juridice prevăzute la art.2 (societăţile comerciale, societăţile şi companiile naţionale, grupurile de interes economic, regiile autonome şi organizaţiile cooperatiste, precum şi sucursalele înfiinţate de acestea – n.a.) dobândesc personalitate juridică de la data pronunţării încheierii judecătorului delegat, prin care se dispune autorizarea constituirii sau înmatricularea în registrul comerţului, dacă legea nu dispune altfel.” -Art. 6 alin (4) – Legea nr. 359/2004 privind privind simplificarea formalităţilor la înregistrarea în registrul comerţului a persoanelor fizice, asociaţiilor familiale şi persoanelor juridice, înregistrarea fiscală a acestora, precum şi la autorizarea funcţionării persoanelor juridice.
[7] În cazul societăţilor comerciale bancare, actul constitutiv este elaborat sub forma unui proiect din faza de aprobare a constituirii. Faţă de proiectul de act constitutiv înaintat Băncii Naţionale în vederea obţinerii aprobării constituirii, actul final constitutiv poate suferi anumite modificări, dar orice modificare de esenţă va avea ca efect retrimiterea proiectului spre aprobare.
[8]Normele nr.1/1999 au fost publicate in Monitorul Oficial nr.12 din 19 ianuarie 1999, abrogându-se Normele nr.4/1992 privind registrul societăţilor bancare, publicate în Monitorul Oficial al României nr.60/7 aprilie 1992.
[9] Ori data de înfiinţare prevăzută în hotărârea Guvernului pe baza căreia s-a constituit societatea comercială bancară. De exemplu, B.C.R S.A., Banca de Export Import a României – EXIMBANK S.A.
Documentaţia necesară pentru obţinerea aprobării de constituire a băncii
Normele 10/2004 sub titulatura de „Documentaţia necesară pentru obţinerea aprobării de constituire a bănci” dedică o secţiune separată pentru a reglementa în detaliu documentaţia necesară ce trebuie înaintată B.N.R. în vederea aprobării constituirii.
Sintetizând cerinţele art. 21 – 28 din norme solicitanţii trebuie să prezinte următoarea documentaţie[5]:
1. cererea de autorizare tip;
2. procura autentică, prin care fondatorii desemnează una sau mai multe persoane pentru a-i reprezenta în relaţia cu Banca Naţională a României pe parcursul instrumentării dosarului de autorizare (nume, adresa, telefon, fax);
3. proiectului actului constitutiv
4. repartiţia acţiunilor şi a dreptului de vot pentru fondatori.
5. studiul de fezabilitate, însuşit de conducătorii propuşi ai băncii, care va cuprinde:
– obiectivele, politicile şi strategiile băncii, însuşite, în afara conducătorilor şi administratorilor propuşi ai băncii, şi de fondatorii acesteia;
-tipul, denumirea şi descrierea principalelor produse şi servicii prevăzute a fi oferite de către bancă;
-clientela căreia i se adresează banca şi modalităţile de atragere a acesteia;
-studiul segmentului de piaţă în care banca intenţionează să îşi desfăşoare activitatea;
-natura resurselor financiare utilizate;
-proiectul structurii organizatorice a băncii şi atribuţiile fiecărui compartiment, cu precizarea numărului şi repartiţiei personalului pe funcţii;
-estimări ale bilanţului şi ale contului de profit şi pierderi pentru următorii trei ani, întocmite conform normelor metodologice în materie, emise de Banca Naţională a României;
-estimarea costurilor de constituire.
5. comunicare privind identitatea conducătorilor băncii, pentru care urmează să se transmită:
-chestionarul completat de aceste persoane, din care să rezulte onorabilitate, calificarea şi experienţa profesională, care să fie compatibile cu funcţia pentru care au fost desemnate;
-certificatul de cazier judiciar, în original sau copie legalizată;
-declaraţie din care să rezulte că, pe perioada îndeplinirii funcţiei pentru care au fost numite, vor exercita exclusiv această funcţie şi vor avea reşedinţa în România (localitatea în care banca îşi are sediul), identitatea cenzurilor;
6. în cazul constituirii unei filiale a unei bănci străine, declaraţia autorităţii de supraveghere bancară din ţara de origine privind viabilitatea băncii străine respective;
7. denumirea băncii sau denumirea sucursalei băncii străine autorizate să funcţioneze pe teritoriul României, la care se va deschide contul de colectare a capitalului social. Contul de capital va fi blocat până la înmatricularea băncii în registrul comerţului;
8. orice alte informaţii pe care fondatorii le consideră de natură să susţină viabilitatea proiectului prezentat.
În plus, pentru fondatorii-persoane juridice se vor prezenta:
– extras din registrul comerţului din ţara de origine, care să ateste data înmatriculării, reprezentanţii statuari, obiectul de activitate şi capitalul social, ultimele trei bilanţuri contabile, înregistrate la autoritatea fiscală (pentru persoane juridice române), respectiv verificate de auditori independenţi (persoane juridice străine), şi cele mai recente situaţii financiar-contabile ale fondatorului, precum şi ale societăţii a cărei filială este.
Pentru fondatori-persoane fizice se vor mai prezenta: curriculum vitae, certificatul de cazier juridic, în original sau în copie legalizată; declaraţie de venit, întocmită în conformitate cu legislaţia din ţara de origine, vizată de autoritatea fiscală.
Categorie: Drept bancar | Lasa un comentariu
Particularităţile acţionariatului bancar
- Acţiunile societăţii bancare
- Particularităţile acţionariatului bancar
- Capitalul social al societatii bancare
- Conducerea şi organizarea societăţii comerciale bancare
- Particularităţile constituirii societăţii comerciale bancare
- Drept bancar: noţiuni privind cenzorii şi auditorul independent al băncii
- Drept bancar: secretul profesional
- Activitati ce pot fi desfasurate de banci vs activitati interzise
1. Numărul minim de acţionari
Înţelegem prin „acţionari” asociaţii societăţilor pe acţiuni, persoane fizice sau juridice. Legea societăţilor comerciale în forma iniţială precum şi cu modificările ulterioare e menţinut o lungă perioadă de timp un număr minim de 5 acţionari pentru constituirea valabilă a unei societăţi pe acţiuni. Prin modificările aduse de legea 441/2006[1] numărul minim de acţionari a fost redus la 2[2].
În cazul în care societatea are mai puţin de doi acţionari pe o perioadă mai lungă de 9 luni, orice persoană interesată poate solicita instanţei dizolvarea societăţii.
În scopul de a salva societatea, legea prevede că nulitatea nu poate fi declarată în cazul în care cauza ei, invocată în cererea de anulare, a fost înlăturată înainte de a se pune concluzii în fond la tribunal (art. 57 din Legea nr. 31/1990).
2. Structura acţionariatului
În cazul societăţilor bancare legea face o distincţie importantă între acţionari în funcţie de cota din capitalul social deţinută de aceştia. În acest sens acţionarii pot fi simpli sau deţinători ai unei participaţii calificate.
Se impun câteva precizări de ordin terminologic. Astfel, potrivit art.3 punctul 9. din Legea 58/1998 (fosta lege bancară), “acţionarul semnificativ”[3] este persoana fizică/ juridică sau grupul de persoane fizice şi/sau juridice care acţionează împreună, şi care deţin direct sau indirect o participaţie de 10%[4] ori mai mult din capitalul social al societăţii sau din drepturile de vot. Ori o participaţie care permite exercitarea unei influenţe semnificative asupra gestiunii şi politicii de afaceri a acesteia.
Noua lege bancară înlocuieşte termenul de acţionar semnificativ cu acela de persoană care deţine o „participaţie calificată”. Prin participaţie calificată înţelegându-se conform art. 7 pct. (17) o participaţie directă sau indirectă într-o entitate, care reprezintă 10% sau mai mult din capitalul ori din drepturile de vot ale entităţii sau care face posibilă exercitarea unei influenţe semnificative asupra administrării entităţii respective. Sintagma “grup de persoane care acţionează împreună” cuprinde acţionează în mod concertat pentru dobândirea participaţiei calificate şi/sau pentru înfăptuirea unei politici comune faţă de instituţia de credit.
Vechea lege bancară prezuma că un grup de persoane acţionează împreună când acesta era format din:
a) soţi, rude şi afini până la gradul al doilea inclusiv;
b) aceste persoane şi societăţile aflate sub controlul lor efectiv;
c) o societate, administratorii şi persoanele fizice sau juridice care exercită controlul efectiv asupra acesteia;
d) societăţi aflate sub controlul efectiv al aceleiaşi sau aceloraşi persoane fizice sau juridice.
3. Condiţii legale ce privesc persoanele ce deţin o participaţie calificată
Datorită influenţei ce o pot exercita în cadrul societăţii bancare legea acordă o atenţie deosebită acţionarilor ce deţin o participaţie calificată, impunând o serie de condiţii restrictive în privinţa acestora. Condiţiile care trebuie îndeplinite de către un acţionar semnificativ pot fi încadrate în doua categorii:
a)condiţii legale la momentul constituirii societăţii comerciale bancare
– sumele destinate participaţiei la capitalul social să provină din surse proprii şi sa nu fie împrumutate
– să-şi exprime acordul în vederea deţinerii a cel puţin 10% din capitalul social al băncii sau cel puţin 10% din totalul drepturilor de vot în adunarea generală
– să dispună de o situaţie financiară care să le permită onorarea obligaţiilor lor patrimoniale şi care să asigure premisele pentru susţinerea fianciară a băncii în cazul în care situaţia se deteriorează
– reputaţia şi activitatea lor să fie de natură de a prezenta încredere în vederea desfăşurării unei activităţi în sectorul bancar (se are în vedere provenienţa fondurilor, natura activităţii şi influenţa la care aceasta este supusă)
– să obţină autorizarea prealabilă din partea B.N.R.
– să se afle în funcţiune de cel puţin trei ani (în cazul persoanelor juridice) şi să fi înregistrat în ultimii 3 ani un capital propriu pozitiv
b)condiţii legale pe parcursul funcţionării societăţii comerciale bancare
– să garanteze o gestiune sănătoasă şi prudentă a băncii
– să obţină autorizarea prealabilă a B.N.R. dacă doreşte să achiziţioneze o participaţie de cel puţin 10% din capitalul social al băncii sau dacă doreşte să-şi majoreze participaţia sa, astfel încât proporţia capitalului social deţinut să atingă sau să depăşească niveluri reprezentând multipli de 10%
4. Interdicţii legale impuse acţionarilor semnificativi
Normele 10/2004 emise de B.N.R. impun o serie de interdicţii legale acţionarilor semnificativi, fondatorilor, precum şi altor categorii de persoane. Astfel nu pot fi acţionari semnificativi sau fondatori:
– persoanele care au fost nominalizate ca având legătura cu finanţarea actelor de terorism[5]
– persoanele care au fost condamnate pentru infracţiuni de corupţie, spălare de bani, infracţiuni contra patrimoniului, abuz în serviciu, luare sau dare de mită, fals şi uz de fals, deturnare de fonduri, evaziune fiscală, primire de foloase necuvenite, trafic de influenţă, mărturie mincinoasă ori alte fapte de natură să conducă la concluzia că nu sunt create premisele necesare pentru asigurarea unei gestiuni sănătoase şi prudente a băncii.. (art. 10)
– fondurile cu capital de risc, fondurile de investiţii ori alte organisme de plasament colectiv în valori mobiliare, fără personalitate juridică, asociaţiile, fundaţiile, ligile, sindicatele ori alte forme de asociere sindicală şi orice alte forme de asociere similare
– persoanelor juridice ori alte entităţi înregistrate în state cu care România nu întreţine relaţii diplomatice sau în jurisdicţii care nu instituie obligativitatea organizării şi ţinerii contabilităţii şi/sau publicării situaţiilor financiare, ţinerii registrelor comerciale şi/sau care permit păstrarea anonimatului în ceea ce priveşte identitatea acţionarilor/asociaţilor şi administratorilor;
– ( inclusiv persoanele care justifică sursa fondurilor prin venituri obţinute din activităţi desfăşurate în statele sau jurisdicţiile prevăzute mai sus)
– persoanelor sau grupurilor de persoane care acţionează împreună, care controlează una sau mai multe instituţii de credit şi care vor exercita control asupra băncii, persoană juridică română, ce urmează a se constitui, în condiţiile în care banca şi respectivele instituţii de credit nu vor face obiectul unei supravegheri pe bază consolidată din partea unei autorităţi.
De asemenea, nu pot fi fondatori persoanele care se fac vinovate de infracţiunile prevăzute la art. 143-145 din Legea nr. 85/2006 privind procedura insolvenţei.
5. Avantaje acordate fondatorilor
Sunt fondatori persoanele fizice sau juridice care iau iniţiativa actelor ce vor produce efectul constituirii şi dobândirii personalităţii juridice a societăţii. Fondatorii sunt în acelaşi timp şi primii acţionari ai societăţii bancare. Ei se află în situaţia unor întreprinzători, răspunzători de iniţiativa şi actele lor.
Conform art. 31 alin. (1) din Legea 31/1990 fondatorii sunt solidar răspunzători, din momentul constituirii societăţii, faţă de societate şi de terţi pentru subscrierea integrală a capitalului social şi efectuarea vărsămintelor stabilite de lege sau de actul constitutiv şi veridicitatea publicaţiilor făcute în vederea constituirii societăţii.
Fondatorii persoane fizice pot primi ca avantaj special, o cotă din beneficiul net, care nu poate fi mai mare de 6% din beneficiu şi nu poate fi acordată decât pe o perioadă de maximum 5 ani de la data constituirii societăţii, în cazul majorării beneficiului în acest interval de timp, dreptul fondatorilor va fi raportat numai la beneficiul corespunzător capitalului iniţial.
[1]din 27 noiembrie 2006 pentru modificarea şi completarea Legii nr. 31/1990 privind societăţile comerciale, republicată, şi a Legii nr. 26/1990 privind registrul comerţului, republicată
[2]Cerinţă minimă întâlnită şi în dreptul: belgian, italian, austriac, grec şi olandez. A se vedea I. Macovei op. cit. pag. 129.
[3] În legislaţiile europene această categorie de acţionari este desemnată prin sintagme ca “acţionari de referinţă”(în Franţa) sau “acţionari care deţin participaţii calificate”(în Anglia).
[4] În forma s-a iniţială, adoptată în anul 1998, legea bancară stabilea ca acţionarii semnificativi sunt persoanele care deţin cel puţin 5% din capitalul social.
[5] Art. 9 N. 10/2004(1) Nu pot deţine calitatea de fondator, acţionar semnificativ, conducător, administrator sau auditor financiar al unei bănci ori conducător al unui sediu secundar al acesteia persoanele nominalizate în anexa la Ordonanţa de urgenţă a Guvernului nr. 159/2001 pentru prevenirea şi combaterea utilizării sistemului financiar-bancar în scopul finanţării de acte de terorism şi în lista întocmită în conformitate cu prevederile art. 5 din această ordonanţă de urgenţă.
(2) Prevederile alin. (1) se aplică şi în cazul fondatorilor, acţionarilor semnificativi şi auditorilor financiari, persoane juridice, la care unul sau mai mulţi dintre acţionarii/asociaţii, administratorii sau persoanele care asigură conducerea activităţii curente a acestora sunt nominalizaţi în listele prevăzute la alin. (1).
Categorie: Drept bancar | Lasa un comentariu
Ce e aia Dolby Digital Live? (DDL)
 Dolby Digital sau DD este o tehnologie (codec audio) dezvoltată de laboratoarele Dolby ce consta in codarea a 6 canale distincte de sunet intr-un singur stream (semnal) digital.

Primul film care a beneficiat de sorround in acest format a fost Batman returns in anul 1992.

Tehnologia Dolby Digital Live (DDL) consta in encodarea in timp real a unui stream Dolby Digital. Daca in cazul unei conexiuni analogice cele 5+1 canale de sunet sunt directionate catre iesirile analogice atunci cand placa de sunet foloseste tehnologia DDL cele 6 surse de sunet sunt combinate intr-un singur stream digital care este trimis spre decodare receiverul.
Pentru un receiver nu este nicio diferenta intre sunetul 5.1 Dolby Digital (AC3) in format nativ ( de la un film de exemplu) si cel obtinut prin encodare in timp real, asadar nu se pune problema daca decodorul (receiverul) este compatibul cu tehnologia DDL ci doar daca stie sa decodeze sunet in format Dolby Digital.

Cum promoveza Dolby tehnologia…
| Facilitati | Avantaje/Beneficii |
| Utilizeaza o singura conexiune digitala |
|
| Transforma toate semnalele audio in semnal Dolby Digital |
|
| Optimizat pentru aplicatii cu latenta redusa |
|
| Reda efecte de sorround 5.1 realiste in timpul jocurilor |
|
Mai multe informatii gasiti pe site-ul oficial.
Dolby digital live în practică
Una din aplicatiile acestei tehnologii o vom regăsi in consolele de ultima generatie precum Playstation 3, restul hardware-ului ce utilizează această tehnologie fiind plăcile de sunet dedicate din gama superioară. Deşi există codecuri audio integrate precum cele de la Realtek ALC882D sau ALC888DD producătorii de plăci de bază mai salvează 1 dolar pe chip si folosesc codecuri compatibile doar cu tehnologia Dolby Digital şi DTS.
În gama plăcilor de sunet dedicate, care ne pot solicita bugetul puţin, cel mai bun suport pentru tehnologia DDL îl găsim la plăcile echipate cu chipset X-FI precum cele de la Auzen sau cele de la Creative.

Primele generatii de placi cu chipset X-Fi ( EMU20K1 ) de la Creative desi suportă această tehnologie ea nu este oferita impreuna cu driverele oficiale. Aceasa functie a fost dezactivata din drivere din motive de marketing, cei de la Creative luand decizia de a oferi aceasta functie pentru modelele viitoare. Din fericire pentru posesorii de X-Fi-uri există un mic program utilitar care deblochează această funcţie. Despre cum putem activa Dolby Digital Live pe o placa Creative cu chipset X-Fi găsim informaţii pe larg aici.
Categorie: Hardware & Software | 6 Comments