Modalităţi de spălare a banilor prin intermediul insituţiilor bancare
1. Modalităţi de spălare a banilor prin intermediul instituţiilor bancare din paradisurile fiscale
1.1. Conceptul de paradis fiscal şi caracteristici
Crima organizată caută să-şi plaseze afacerile şi produsul financiar rezultat al acestora în aşa numitele „paradisuri fiscale”. Într-un sens strict, aproape fiecare ţară din lume poate fi considerată un paradis fiscal pentru că, într-o formă sau alta, companiilor şi persoanelor fizice străine li se oferă diferite stimulente pentru a încuraja investiţiile lor şi promova creşterea economică.
Prin termenul de ,,paradis fiscal[1]” se înţelege orice ţară care nu percepe impozite, ori impozitele sunt reduse pe toate sau doar pe unele categori de venituri, un nivel ridicat de secret bancar sau comercial, cerinţe minime din partea Băncii Centrale şi nici un fel de restricţii asupra schimburilor valutare.
Chiar şi Statele Unite ale Americii servesc drept paradis fiscal persoanelor care investesc în economia americană. În acelaşi timp o ţară precum Panama considerată una din primele zece paradisuri fiscale din lume, nu este considerată ca atare de populaţia locală, deoarece guvernul percepe impozite pe venituri şi pe corporaţie, taxe asupra importurilor şi exporturilor, impozite asupra succesiunilor şi donaţiilor, impozite asupra proprietăţilor imobiliare.
Termenul de „paradis fiscal” este deseori incorect folosit, deoarece pentru a descrie o ţară din acest punct de vedere, ar trebui utilizat termenul de „jurisdicţie a secretului financiar”. Un anumit grad de discreţie financiară şi bancară este caracteristic tuturor statelor, aproape toate statele impunând un anumit nivel de protecţie pentru informaţiile bancare şi comerciale. O jurisdicţie a secretului bancar şi financiar va refuza, aproape întotdeauna, să-şi încalce propriile sale legi cu privire la secretul bancar, chiar şi atunci când ar putea fi vorba despre o gravă violare a legilor unei ţări.
Prototipul jurisdicţiei secretului financiar modern este Elveţia, care a devenit un paradis pentru capitalul străin şi un mare centru de schimburi financiare.
Într-un articol publicat în revista Barron’s Wedney sub titlu paradisurile fiscale apar în întreaga lume, transformarea statului Panama în centru financiar internaţional este descrisă, ca fiind o o ţară săracă, care nu prea are multe de oferit, în afară de caniculă, umiditate şi un canal, a dobândit o industrie nouă devenind un antrepozit de bani din străinătate.
Poate cea mai proeminentă şi mai rapid înfloritoare ţară dintre jurisdicţiile secretului bancar mai noi este Cayman, a cărei populaţie era alcătuită la începuturi din piraţi, naufragiaţi şi datornici, Insulele Cayman au devenit unul din cele mai importante paradisuri fiscale.
Alături de aceste două ţări considerate paradisuri fiscale, mai sunt: The CommonWealth of the Bahamas, Bermude, The Channel Island, The Island of Man, Liechtenstein, Montserrat, The Netherlands Antilles. Principalele caracteristici ale paradisurilor fiscale sunt[2]:
A.Impozite reduse. Multe din jurisdicţiile considerate paradisuri fiscale impun impozite numai asupra unor categorii de venituri, acestea fiind foarte reduse comparativ cu ţările de origine a celor ce folosesc paradisurile fiscale. Lipsa impozitelor pe venituri face parte dintr-o politică de atragere a băncilor şi corporaţiilor economico-financiare din străinătate.
B.Secretul. Cele mai multe dintre ţările considerate paradisuri fiscale asigură protecţia informaţiilor bancare şi comerciale, ele refuzând să spargă zidurile din jurul secretului bancar, chiar şi atunci când este vorba de comiterea unei grave încălcări a legilor unei ţări.
Aceste jurisdicţii oferă reguli restrictive de secret sau confidenţialitate persoanelor care fac tranzacţii, îndeosebi cu băncile, fiind prevăzute sancţiuni penale pentru încălcarea secretului bancar.
C.Activitatea bancară tinde să joace un rol mai important în economia unui paradis fiscal decât în economia unei ţări care nu este considerată ca atare. Cele mai multe ţări considerate paradisuri fiscale, dezvoltă o politică de încurajare a activităţilor bancare externe, făcând distincţie de regim juridic dintre acestea şi cele ale locuitorilor autohtoni.
1.2. Companiile offshore – constituire şi funcţionare
Caracteristicile paradisurilor fiscale fac din acestea o atracţie deosebită pentru reciclatorii de fonduri, deoarece ele furnizează un văl de secret asupra tranzacţiilor, astfel încât proprietarul unei societăţi încorporate în paradisul fiscal nu poate fi asociat cu fluxul de fonduri, ba mai mult sistemele bancare şi de comunicaţii moderne de care dispun ţările paradisuri fiscale permit deplasarea rapidă a fondurilor. Toate tipurile de corporaţii înregistrate în paradisuri fiscale-societăţi generale, bănci off-shore, societăţi de asigurări, etc- pot fi utilizate de reciclatorii de fonduri în toate etapele procesului de spălare a banilor: plasare, stratificare sau integrare.
Profitând de lipsa oricărui control valutar, de anonimatul desăvârşit, reciclatorii de bani transportă numerarul din ţara în care a fost produs şi îl depun în băncile din ţările paradisuri fiscale. Odată intraţi în băncile off-shore, prin transferuri electronice sau alte procedee, banii urmează să circule în orice colţ al globului fără obstacole.
Pentru a putea utiliza fondurile depuse în băncile off-shore, proprietarii solicită certificate de depozit prin care este confirmată existenţa fondurilor, cu acestea garantându-se obţinerea de credite în ţara de domiciliu a proprietarului de fonduri din ţara paradis fiscal, rambursarea creditului făcându-se prin executarea garanţiei.
O altă metodă prin care fondurile depuse într-un cont al unei companii off-shore pot fi repatriate o constituie înscenarea unui proces între companie şi proprietarul său, iar în urma pierderii procesului de către companie aceasta este obligată la plata unor sume de bani către propriul proprietar, care de data aceasta afişează o sursă perfect legală pentru fondurile ce au ca sursă iniţială fonduri ilicite.
O altă metodă care îngreunează mai mult procesul de investigare a spălării banilor, se utilizează tehnica trusturilor. Aceasta presupune crearea unui trust într-un paradis fiscal, acest trust la rândul său creează un alt trust şi aşa mai departe. Reciclatorul apare ca mandatar al acestor trusturi, astfel el le controlează în fapt. După ce numerarul este depus în contul primului trust, banii sunt transferaţi electronic celui de al doilea şi apoi către al treilea şi aşa mai departe până la ultimul. Având în vedere legislaţia din paradisurile fiscale care de fiecare dată impune tăcerea asupra secretului comercial şi bancar, descâlcirea acestor tranzacţii devine aproape imposibil de realizat.
1.3. Scheme de spălare a banilor prin intermediul instituţiilor bancare din paradisurile fiscale
Caracteristicile paradisurilor fiscale fac din acestea o atracţie deosebită pentru reciclatorii de fonduri, deoarece ele furnizează un văl de secret asupra tranzacţiilor, astfel încât proprietarul unei societăţi încorporate în paradisul fiscal nu poate fi asociat cu fluxul de fonduri, ba mai mult sistemele bancare şi de comunicaţii moderne de care dispun ţările paradisuri fiscale permit deplasarea rapidă a fondurilor. Toate tipurile de corporaţii înregistrate în paradisuri fiscale-societăţi generale, bănci off-shore, societăţi de asigurări, etc- pot fi utilizate de reciclatorii de fonduri în toate etapele procesului de spălare a banilor: plasare, stratificare sau integrare.
Profitând de lipsa oricărui control valutar, de anonimatul desăvârşit, reciclatorii de bani transportă numerarul din ţara în care a fost produs şi îl depun în băncile din ţările paradisuri fiscale. Odată intraţi în băncile off-shore, prin transferuri electronice sau alte procedee, banii urmează să circule în orice colţ al globului fără obstacole.
Pentru a putea utiliza fondurile depuse în băncile off-shore, proprietarii solicită certificate de depozit prin care este confirmată existenţa fondurilor, cu acestea garantându-se obţinerea de credite în ţara de domiciliu a proprietarului de fonduri din ţara paradis fiscal, rambursarea creditului făcându-se prin executarea garanţiei.
O altă metodă prin care fondurile depuse într-un cont al unei companii off-shore pot fi repatriate o constituie înscenarea unui proces între companie şi proprietarul său, iar în urma pierderii procesului de către companie aceasta este obligată la plata unor sume de bani către propriul proprietar, care de data aceasta afişează o sursă perfect legală pentru fondurile ce au ca sursă iniţială fonduri ilicite.
O altă metodă care îngreunează mai mult procesul de investigare a spălării banilor, se utilizează tehnica trusturilor. Aceasta presupune crearea unui trust într-un paradis fiscal, acest trust la rândul său creează un alt trust şi aşa mai departe. Reciclatorul apare ca mandatar al acestor trusturi, astfel el le controlează în fapt. După ce numerarul este depus în contul primului trust, banii sunt transferaţi electronic celui de al doilea şi apoi către al treilea şi aşa mai departe până la ultimul. Având în vedere legislaţia din paradisurile fiscale care de fiecare dată impune tăcerea asupra secretului comercial şi bancar, descâlcirea acestor tranzacţii devine aproape imposibil de realizat.
2. Metode de spălare a banilor
2.1. Metoda PIZZA.
Acest circuit este folosit îndeosebi de traficanţii de droguri şi se desfăşoară în două faze şi anume:
– în prima fază, sunt transferate în afara ţării sume importante de bani lichizi proveniţi din distribuirea drogurilor , aceste fonduri fiind depuse în conturi bancare, iar apoi aceste fonduri sunt virate în conturi deschise de o societate paravan din ţări cu renume în spălarea banilor ;
– a doua fază reprezintă repatrierea fondurilor în ţară pentru a fi utilizate în mod legal, acordând împrumuturi, achiziţionând bunuri imobiliare sau comerciale, tranzacţiile comerciale fiind alese în funcţie de cifra de afaceri , unde componenţa principală trebuie să fie banii cash, iar un al doilea criteriu în cadru cifrei de afaceri fiind dificultatea controlării acesteia .
Acest sistem este foarte ingenios, fiind greu de detectat. În cazul acestui circuit au fost atraşi patroni ai reţelelor de restaurante, magazine de bijuterii, societăţi prestatoare de servicii , care au cedat tentaţiei de a se îmbogăţii cât mai rapid şi au început să comercializeze şi droguri pe lângă serviciile de bază oferite.
2.2. Metoda HAWALA
Hawala este o metodă de o manieră foarte ingenioasă, bazându-se pe sistemele bancare clandestine. Anumite comunităţi care nu au încredere în sistemul bancar tradiţional, au stabilit sisteme paralele pentru transferarea fondurilor.
Principiul acestui sistem constă în depozitarea fondurilor la un particular din ţara sa, recuperarea făcându-se de la o altă persoană dintr-o ţară terţă. Persoanele care practică de regulă acest sistem sunt comercianţii membri ai aceleiaşi familii, acest sistem bazându-se pe încrederea reciprocă, nelăsând urme scrise: „contabilitatea” este globală între cei doi comercianţi, ei comparând periodic soldurile transferului.
Această tehnică este folosită de regulă de comunităţile indiene, chineze sau cele din Orientul Mijlociu. Originalităţile acestei metode pot părea depăşite şi demodate, dar practica a confirmat faptul că această metodă este intens folosită, mai ales de reţelele crimei organizate, principala atracţie a acestei metode fiind absenţa oricăror urme.
2.3. Modelul francez
Transferurile reprezintă o primă problemă ce merită atenţie pentru a crea o imagine corectă în acest domeniu. Serviciile de politie franceze, au urmărit activitatea unei importante bănci pariziene, care, pentru a facilita relaţiile economice dintre Franţa şi anumite ţări africane, a deschis o agenţie rezervată repatrierii economiilor muncitorilor emigranţi. Aceştia puteau să-şi deschidă un cont în ţara lor de origine şi să depună fonduri care tranzitau printr-un cont intern de trecere. Atenţia poliţiei a fost atrasă că numeroşi traficanţi deschiseseră, fie sub domicilii false, nume împrumutate, unul sau mai multe conturi bancare pentru transferarea beneficiilor realizate din traficul de droguri, prin justificarea falsă a unor economii din salarii.
2.4. Lumea jocurilor de noroc
Lumea jocurilor de noroc este în mod tradiţional o lume închisă. Ea poate deveni unul dintre sectoarele privilegiate ale spălării fondurilor, aceasta ca urmare a unor tehnici diverse, ca de exemplu: convertirea sumelor cash, a căror origine ilicită poate fi identificată, în sume anonime, pentru aceasta s-a recurs la cazinouri, unde se poate schimba suma de bani cash în jetoane, după care se reconvertesc în cecuri sau în sume cash; justificarea resurselor prin câştiguri de joc, fiind vorba de achiziţionarea fondurilor prin plătirea unei supraprime la biletele câştigătoare la loterie şi de multe ori de a face apel la complicitatea organismelor de plată; utilizarea mecanismelor de funcţionare a lumii jocurilor, în jurul oricărei table de joc sunt jucătorii care ţin banca, aşa numiţii „bancheri” care joacă împotriva celorlalţi, pentru acoperirea pierderilor de moment aceştia trebuind să dispună de rezerve destul de importante.
3. Spălarea banilor în România
Lipsa reglementărilor juridice nu împiedică fenomenul de spălare a banilor în România, fenomen ce se manifestă chiar în forme rudimentare, mai puţin sofisticate, dar se înscriu în tehnicile folosite în ţările dezvoltate.
Ciclul de spălare a banilor se realizează în trei etape şi anume:
– plasarea , constând în mod normal într-o plată cash într-un cont bancar;
– albirea banilor, fiind separarea fondurilor provenite din activitati criminale de sursa lor, prin crearea unui paravan complex de tranzacţii financiare, destinat ascunderii sursei de provenienţă a banilor;
– integrarea, acordând legalitatea sumelor de bani , veniturile spălate apar ca provenite din afaceri normale.
În primii ani ai tranziţiei spre economia de piaţă s-a creat un imens capital negru, căruia s-a încercat să i se dea de către posesorii ilegali o aparenţă de legalitate, deşi în aceşti ani nu a existat nici un text de lege care să oblige persoanele să justifice provenienţa bunurilor şi valorilor dobândite.
Lipsa reglementărilor legislative şi a organelor specializate în domeniu creează o falsă imagine că în România nu se produc manifestări ale fenomenului de spălare a banilor, ori traficul de stupefiante este într-o continuă creştere şi actele de contrabandă generează un imens capital negru.
În lupta împotriva fenomenului de spălare a banilor, poliţia, încearcă totuşi să desluşească mecanismele utilizate de infractori pentru reciclarea fondurilor şi a proprietăţilor provenite din asemenea activităţi.
Fiind cunoscut faptul că în toate sistemele economice coexistă în proporţii diferite, capitalul public şi capitalul privat , cel din urmă este alimentat cu surse ilegale provenite din afaceri ilicite. Deci capitalul privat poate fi alimentat în mod repetat cu fonduri provenite din activităţi ilicite, un procedeu deloc complicat şi care nu reclamă includerea circuitelor financiare în operaţiunea de reciclare a fondurilor.
23.11.2008
[1] Bujor, V., Popa, O., Utilizarea circuitelor bancare în activităţile de spălare a banilor, pag.41
[2] Bujor, V., Popa, O., Utilizarea circuitelor bancare în activităţile de spălare a banilor, pag.19
Directiva consiliului comunităţii europene numarul 91/308 din 10 iunie 1991 privind „prevenirea folosirii sistemului financiar în scopul spălării banilor” prezentată statelor membre pentru adoptare, de către J.C. Juncker, preşedintele Consiliului, la Luxemburg
Adoptă:
Articolul 1
În înţelesul acestei Directive:
a) „instituţie de credit” – înseamnă o instituţie de credit aşa cum este definită în primul paragraf din art.1 al Directivei 77/780/EEC, amendată ulterior de Directiva 89/616/EEC şi include filiale ale instituţiilor de credit care-şi au birourile de conducere în afara comunităţii;
b) „ instituţie financiară” -înseamnă o întreprindere, alta decât o instituţie de credit, a cărei principală activitate este aceea de a realiza una sau mai multe dintre operaţiunile incluse în prevederile de la numărul 2 la 12 şi nr.14 din lista anexată la Directiva 89/646/EEC, sau o societate de asigurări corespunzătoare, autorizată în acord cu Directiva 79/267/EEC, ulterior amendată de Directiva 90/619/EEC, în măsura în care aceasta îndeplineşte activităţi acoperite de acea directivă; această definiţie include filialele stabilite în cadrul comunităţii, aparţinând instituţiilor financiare ale căror birouri de conducere se află în afara comunităţii;
c) „spălarea banilor” -înseamnă următorul comportament, atunci când este comis
intenţionat:
-transformarea sau transferarea unei proprietăţi, ştiind că acea proprietate este derivată dintr-o activitate criminală sau dintr-o participare la o astfel de activitate în scopul ascunderii sau mascării originii ilegale a proprietăţii respective;
-ascunderea sau mascarea adevăratelor naturi, surse, amplasări, mişcări,drepturi şi deţineri legate de proprietate ştiind că acea proprietate este derivată dintr-o activitate criminală sau dintr-un act de participare la o astfel de activitate;
-achiziţionarea, posesia sau folosirea unei proprietăţi, ştiind că, în momentul primirii ei, acea proprietate deriva dintr-o activitate criminală sau dintr-un act de participare la o astfel de activitate;
-participarea, asocierea la comitere sau la tentativele de comitere şi fapta de a ajuta ,facilita sau sfătui în scopul comiterii oricărei acţiuni menţionate în paragrafele anterioare.
Cunoaşterea, intenţia sau scopul, apărute ca elemente ale activităţilor mai sus menţionate, pot fi depuse din circumstanţe faptice obiective.
Spălarea banilor va fi considerată ca atare chiar şi acolo unde activităţile ce au generat proprietatea care este „de spălat”au fost comise pe teritoriul unui stat membru sau pe acela al unei terţe ţări.
d) „proprietate” -înseamnă bunuri de orice fel, materiale sau nemateriale, mobile sau imobile, tangibile sau intangibile, şi documente legale sau instrumente ce evidenţiază titluri sau interese în astfel de bunuri;
e) „activitate criminală” -înseamnă orice activitate criminală desemnată ca atare, în scopurile acestei directive de către fiecare stat membru;
f) „autoritate competentă” -înseamnă autorităţile naţionale împuternicite de lege sau regulamente, să conducă instituţiile de credit sau financiare
Articolul 2 Statele membre trebuie să se asigure că spălarea banilor aşa cum este ea definită în aceasta directivă, este interzisă.
Articolul 3
a) Statele membre trebuie să se asigure că instituţiile de credit şi financiare cer identificarea clienţilor lor, prin intermediul unei evidenţe de sprijin, la intrarea în relaţiile de afaceri, mai ales la deschiderea unui cont sau a conturilor de economii ori atunci când se oferă mijloace de păstrare în siguranţă a valorilor.
b) Cerinţa identificării se aplică, de asemenea, în cazul oricărei tranzacţii cu clienţii, alţii decât cei la care se referă paragraful 1, tranzacţii care implică sume de până la 15.000 ECU sau mai mult, dacă tranzacţia se realizează printr-o singură operaţiune sau mai multe care par să fie legate între ele. Acolo unde suma nu este cunoscută în momentul încheierii tranzacţiei, instituţia interesată va proceda la identificare imediat după ce află sumă şi va stabili dacă s-a atins un punct de plecare.
c) Pe calea derogării de la paragrafele 1 si 2, cerinţele de identificare cu privire la poliţele de asigurare emise de societăţile de asigurare, în sensul Directivei 79/267/EEC acolo unde ele desfăşoară activităţi care cad sub incidenţa acelei directive, nu se vor aplica în cazul în care suma primei de asigurare periodică sau sumele plătibile în fiecare an nu depăşesc 1.000 ECU sau unde o singură primă de asigurare este de 1.500 de ECU ori mai puţin.Daca prima de asigurare periodică sau sumele plătibile în fiecare an sunt 1.000 ECU sau mai mult, se cere identificarea.
d) Statele membre pot prevedea ca cerinţa identificării să nu fie obligatorie pentru poliţele de asigurare în privinţa programului de pensii întreprins în virtutea contractului de asigurare. Astfel de poliţe nu conţin clauze de răscumpărare şi nu pot fi utilizate colateral pentru un împrumut.
e) În eventualitatea unor dubii în privinţa clienţilor, la care se referă paragrafele de mai sus (dacă aceştia acţionează sau nu în numele lor), instituţiile de credit şi financiare vor lua măsuri rezonabile pentru a afla identitatea reală a persoanelor în numele cărora acţionează aceşti clienţi.
f) Instituţiile de credit şi financiare vor efectua astfel de identificări chiar şi acolo unde suma implicată într-o tranzacţie este mai mică decât punctul de plecare depus, în situaţia în care există suspiciunea de spălarea banilor.
g) Instituţiile de credit şi financiare nu se vor supune cerinţelor de identificare prevăzute în acest articol dacă clientul este tot o instituţie de credit şi financiară ce se află sub incidenţa acestei directive.
h) Statele membre pot prevedea ca cerinţele de identificare privitoare la tranzacţiile care apar în paragrafele al 3-lea şi al 4-lea sunt satisfăcute atunci când se stabileşte că plata tranzacţiei este debitată intr-un cont deschis în numele clientului în relaţia cu o instituţie de credit aflată sub incidenţa acestei directive în concordanţă cu cerinţele paragrafului 1
Articolul 4
Statele membre se vor asigura că instituţiile de credit şi bancare păstrează următoarele elemente pentru evidenţă în caz de investigare a spălării banilor:
– în cazul identificării, o copie sau referinţele nonevidenţei cerute, pentru o perioadă de cel puţin 5 ani după încetarea relaţiei cu clientul respectiv
– în cazul tranzacţiilor, evidenta de sprijin şi înregistrări, constând în documente originale sau copii acceptabile în procedurile în cadrul curţilor de justiţie, purtând girul legislaţiei naţionale, pe o perioadă de cel puţin 5 ani după executarea tranzacţiei.
Articolul 5
Statele membre se vor asigura că instituţiile financiare şi de credit examinează cu atenţie specială orice tranzacţie ce poate fi considerată a fi în relaţie cu spălarea banilor.
Articolul 6
Statele membre se vor asigura că instituţiile financiare şi de credit, precum şi directorii şi angajaţii lor cooperează pe deplin cu autorităţile responsabile cu combaterea spălării banilor prin:
– informarea acestor autorităţi din proprie iniţiativă asupra oricărui fapt care poate constitui un indiciu în privinţa spălării banilor;
– furnizarea – la cererea acelor autorităţi – a tuturor informaţiilor necesare, în concordanţă cu procedurile stabilite de legislaţia în vigoare.
Informaţiile la care se referă primul paragraf vor fi înaintate autorităţilor responsabile cu spălarea banilor aparţinând statelor membre pe ale căror teritorii se situează instituţia ce furnizează informaţiile. Persoana sau persoanele desemnate de către instituţii de credit şi financiare vor înainta informaţiile pe calea stabilită în acord cu procedurile prevăzute la articolul 11 (1)
Informaţiile oferite autorităţilor, în acord cu primul paragraf, pot fi folosite numai în legătura cu combaterea spălării banilor. Totuşi, statele membre pot prevedea că astfel de informaţii pot fi folosite şi în alte scopuri.
Articolul 7
Statele membre se vor asigura că instituţiile de credit şi financiare se abţin de la încheierea tranzacţiilor despre care cunosc sau bănuiesc că se află în legătura cu spălarea banilor, până în momentul îl care au anunţat autorităţile la care se referă articolul 6.
Potrivit condiţiilor determinate de legislaţia lor naţională, acele autorităţi pot da dispoziţii pentru a nu se efectua operaţiunea respectivă. Acolo unde o astfel de tranzacţie este susceptibilă să dea curs spălării banilor şi unde obţinerea datelor este imposibilă sau afectează eforturile de urmărire a beneficiarilor spălării banilor, instituţiile respective vor anunţa autorităţile imediat după încheierea tranzacţiei.
Articolul 8
Instituţiile de credit şi financiare precum şi directorii şi angajaţii lor, nu vor divulga clienţilor sau terţilor că informaţiile au fost transmise autorităţilor în acord cu articolele 6 şi 7, sau ca desfăşoară investigaţii în materie de spălarea banilor.
Articolul 9
Dezvăluirile de informaţii de bună credinţă către autorităţile responsabile cu combaterea spălării banilor, făcute de un angajat sau director al unei instituţii de credit sau financiare (conform articolelor 6 şi 7) nu vor constitui o breşă în nici o restricţie asupra dezvăluirii de informaţii impuse în contract sau de vreo prevedere legislativă, reglementară sau administrativă şi nu vor implica instituţia, directorii şi angajaţii în nici o obligaţie.
Articolul 10
Statele membre se vor asigura că, dacă în cursul inspecţiilor făcute de autorităţile competente, în cadrul instituţiilor de credit sau financiare sau în cazul altor împrejurări, aceste autorităţi descoperă fapte care pot constitui probe în privinţa spălării banilor, ele vor proceda la anunţarea autorităţilor responsabile cu combaterea spălării banilor.
Articolul 11
Statele membre se vor asigura ca instituţiile de credit şi financiare:
1) stabilesc proceduri adecvate de control intern şi comunicare pentru a dejuca şi preveni operaţiunile de spălare a banilor;
2) iau măsuri adecvate pentru ca personalul să cunoască prevederile acestei directive . Măsurile respective vor include participarea angajaţilor cu funcţii mai importante la programe speciale de instruire pentru a-i ajuta astfel să recunoască operaţiunile ce pot fi de natură infracţională şi să ştie cum să procedeze în astfel de cazuri.
Articolul 12
Statele membre se vor asigura că prevederile acestei directive sunt extinse , în ansamblu sau parţial, asupra profesiunilor şi categoriilor de întreprinderi, altele decât instituţiile de credit şi financiare, la care se referă articolul 1, care se angajează în activităţi ce pot fi utilizate în scopul spălării banilor.
Articolul 13
1. Se va înfiinţa un comitet de contact (în continuare numit „comitetul”)care va funcţiona sub egida Comisiei .
Funcţiile lui vor fi:
a) să faciliteze implementarea armonioasă a acestei directive , prin consultări regulate asupra oricărei probleme practice apărute în aplicarea directivei şi asupra căreia schimbul de vederi este profund util;
b) să faciliteze consultări între statele membre asupra celor mai stringente condiţii şi obligaţii pe care le pot stabili la nivel naţional;
c) să sfătuiască Comisia, dacă este necesar, asupra oricăror suplimentări sau amendamente ce pot fi aduse acestei directive asupra oricăror adaptări cu adevărat necesare, mai ales pentru a armoniza efectele articolului 12;
d) să examineze dacă o profesie sau o categorie de întreprinderi trebuie inclusă în aria articolului 12, în care se stabileşte că o astfel de profesie sau categorie a fost folosită pentru spălarea banilor.
2. Nu va constitui funcţie a Comitetului aprecierea meritelor deciziilor luate de autorităţile competente în cazuri individuale.
3. Comitetul va fi compus din persoane numite de către statele membre şi de reprezentanţi ai Comisiei. Secretariatul va fi prevăzut de către Comisie. Preşedintele va fi un reprezentant al Comisiei. Comitetul va fi convocat de către preşedinte, din proprie iniţiativă sau la cererea unei delegaţii a unui stat membru .
Articolul 14
Fiecare stat membru va lua măsuri adecvate pentru a asigura aplicarea deplină a tuturor prevederilor acestei directive şi, mai ales, va determina aplicarea pedepselor în caz de încălcare a măsurilor adoptate prin această directivă .
Articolul 15
Statele membre pot adoptă sau reţine prevederile stricte în vigoare din domeniul aflat sub incidenţa acestei directive, pentru prevenirea spălării banilor.
Articolul 16
1. Statele membre vor determina intrarea în vigoare a legilor, regulilor şi deciziilor administrative necesare respectării acestei directive.
2. Acolo unde statele membre vor adopta aceste măsuri, se vor elabora referiri la această directivă sau măsurile vor fi însoţite de aceste referiri cu ocazia publicării lor oficiale. Metodele de elaborare a acestor referiri vor fi stabilite de către statele membre.
3. Statele membre vor comunica Comisiei textul principalelor prevederi din legislaţia naţională pe care o adoptă în domeniul aflat sub incidenţa acestei directive.
Articolul 17
Comisia va întocmi un raport asupra implementării acestei directive, ori de cate ori este nevoie şi cel puţin de trei ori pe an, raport ce va fi supus examinării în cadrul Parlamentului European şi Consiliului.
Articolul 18
Această directivă se adresează statelor membre.
 Categorie: Drept bancar | 1 Comment
Infracţiunea de tăinuire – practică judiciară
La analiza oricărei infracţiuni, şi pentru o mai bună înţelegere a acesteia trebuie să studiem şi practica judiciară întrucât practica judiciară reprezintă interpretarea legii de către organele responsabile cu aplicarea acesteia. Mai jos avem cateva exemple în materie de tăinuire:
Prin sentinţa penală nr. 1138 din 29 septembrie 1994 a Judecătoriei Găeşti, rămasă definitivă prin neapelare, inculpatul P.D. a fost condamnat pentru săvârşirea infracţiunii de tăinuire.
Instanţa a reţinut că, la 10 decembrie 1990, inculpaţii U.M. şi S.V. s-au înţeles cu inculpatul P.D. ca acesta să-i transporte cu autoturismul său, în oraşul Găeşti, pentru a sustrage bunuri dintr-un magazin. Ajunşi la destinaţie, inculpatul P.D. a rămas în maşină, iar ceilalţi doi inculpaţi au pătruns în magazin prin efracţie şi au sustras bunuri în valoare de 146.000 lei. Cu aceeaşi maşină bunurile au fost transportate la domiciliul inculpatului L.F. şi împărţite între cei trei.
Recursul în anulare declarat în cauză este fondat.
Potrivit art. 26 din Codul penal, complice este persoana care, cu intenţie, înlesneşte sau ajută în orice mod la săvârşirea unei fapte prevăzute de legea penală sau care promite înainte sau în timpul săvârşirii faptei că va tăinui bunurile provenite din aceasta sau că va favoriza pe făptuitor, chiar dacă promisiunea nu mai este îndeplinită.
Fapta inculpatului P.D. care, anterior săvârşirii infracţiunii de furt, a acceptat să-i transporte pe autori cu autoturismul său la locul faptei, a asigurat paza în timpul sustragerii bunurilor şi apoi a transportat bunurile sustrase la domiciliul unuia dintre autori, primind şi el o parte din bunuri, constituie complicitate la infracţiunea de furt, iar nu infracţiunea de tăinuire.
Această din urmă faptă se realizează fie prin dobândirea unui bun provenit din infracţiune, fie prin transformarea sau înlesnirea valorificării bunului, după săvârşirea unei fapte prevăzute de legea penală şi fără o promisiune anterioară, făcută în acest sens, autorului, ceea ce nu este cazul în speţă.
În consecinţă, urmează a se schimba încadrarea juridică din infracţiunea de tăinuire, în complicitate la infracţiunea de furt calificat[1].
Categorie: Drept penal | Lasa un comentariu
Ce este SPDIF?
SPDIF este protocol de transmisie audio in format digital dezvoltat in anii ’80 avand la baza standardele AES/EBU folosite in domeniul profesional. Cum standardul profesional ar fi fost prea costisitor pentru productia in masa acesta a transformat de catre Sony si Philips intr-un standard comercial prin schimbarea conecticii (mufe/cablaj) si a unor specificatii hardware, la nivel de protocol lucrurile rămânând aproape neschimbate.
                          AES/EBU               S/PDIF (IEC-958)

Cabling                   110 ohm shileded TP  75 ohm coaxial or fiber
Connector                 3-pin XLR            RCA, Toslink (or BNC)
Signal level              3..10V               0.5..1V
Modulation                biphase-mark-code    biphase-mark-code
Max. Resolution           24 bits              20 bits (24 bit optional)
Fiind dezolvatat de cate Sony in colaborare cu Philips nu trebuie sa ne mire denumirea standardului: Sony/Philips Digital Interconnect Format, de unde si acronimul SPDIF. ( sau intr-o alta varianta – Sony Philips Digital InterFace)
Si daca e in format digital la ce mă ajută?
Informatia audio stocată in calculator, pe un CD, DVD, etc. este in formă digitală – iar pentru a putea fi folosită impreuna cu boxele noastre cele de toate zilele trebuie transformată in semnale electrice analogice. Aceasta conversie este facuta de un chip dedicat al placii de sunet – Digital-to-Analog Converter (sau chiar de chip-ul principal) iar perfomantele conversiei variaza in functie de pretul platit pe placa de sunet. Un DAC foarte performant ofera distorsiuni minime ale sunetului precum si o valoare a SNR (Signal to noise ratio) foarte buna.
Transmisia digitala a sunetului elimina conversia de tip digital-analogic facuta de placa de sunet si este intodeuna noiseless, adica fara zomot de fond. Asadar folosind o conexiune SPDIF calitatea sunetului este influenţată in mod direct doar de specificatiile receiverul si a incitelor audio.
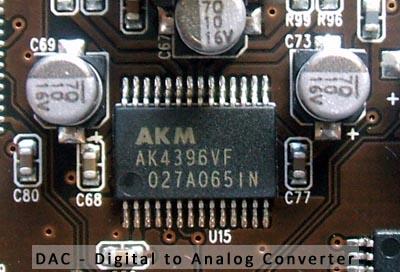
DAC – AKM4396VF care echipează placile Azuzen X-Fi Prelude 7.1 (vezi specificatii)
Conexiuni
Conexiunile SPDIF se realiează fie printr-un cablu optic (standardizat de Toshiba, de unde si denumirea de Toslink) fie printr-un cablu coaxial (75 ohm).

Coaxial sau optic?
Desi in general conexiunea optica este vazuta ca una superioara in realitate este vorba de absolut acelasi semnal SPDIF, identic bit cu bit cu cel care este transportat şi pe o conexiune coaxiala. Un avantaj al fibrei optice este reprezentat de distanta mai mare pe care se poate indinde conexiunea, conexiunea coaxiala fiind limitata la maxim 10m. Un alt avantaj ar fi si acela ca o conexiune optica este imuna la orice alte interferente electrice.
SPDIF si PC-urile
Incepand cu anul 2000 au aparut primele placi de baza cu suport SPDIF (echipate cu codecul C-Media® CMI-8738), pentru ca acesta era deja prezent de mult la placile de sunet cu pretentii: Creative Sound Blaster AWE64 1996, AurealVorex II 1998, Creative Sound Blaster Live! 1998.
Intre timp conexiunea SPDIF a devenit ceva aproape standard in randul placilor de baza din segementul de mijloc si standard in randul placilor de sunet.

Si majoritatea laptopurilor fabricate in ultimii ani beneficiaza de iesire SPDIF. Dar din moment ce iesirea SPDIF este partajata cu cea analogică obişnuită foarte mulţi utilizatori nu-si sunt constienti de prezenţa acesteia.
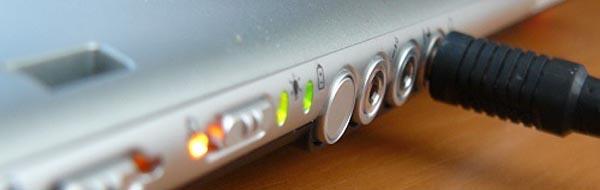
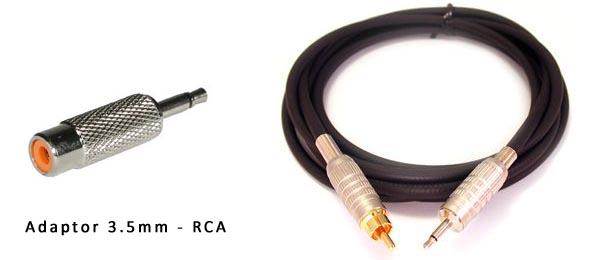
Pentru a beneficia de o conexiune SPDIF care se relizează prin iesirea de 3.5MM (la un laptop sau la o placa de sunet) avem nevoie de un adaptor 3.5mm – RCA, sau de un cablu jack- RCA. pentru o transmisie coaxiala.
Fie de un cablu mini-plug (3.5mm) – toslink in cazul unei conexiuni optice. (ori daca deja avem un cablu toslink putem cumpara un adaptor care transforma unul din capete in format mini-plug)

SPDIF, Windows, si home theathre-ul de acasă
In mod standard pe o conexiune SPDIF avem parte de sunet stereo in format PCM (necompresat) la maxim 48khz sau sunet 5.1 compresat in format Dolby Digital (AC-3) sau DTS la maxim 48khz cu un bitrate de maxim 640kbs.
Cum sunet multicanal in format Doby Digital/DTS avem in cea mai mare parte doar la filme, pentru orice altceva conexiunea SPDIF ramane una stereo. Acest inconvenient a fost rezolvat prin crearea tehnologiei Dolby Digital Live care permite crearea in timp real a unui stream AC3 si astfel putem avea partea de sorround si-n jocuri sau alte aplicatii.
Pentru a beneficia de sunet multicanal in format Dolby Digital sau DTS trebuie ca placa de sunet sa transmita stream-ul digital direct catre receiver. Aici avem nevoie si de o configurare software din setarile placii de sunet, si al player-ului video.

Ce este receiverul?
Receiverul atunci cand vorbim de o conexiune SPDIF este orice echipament audio-video care suporta acest protocol.
Atunci cand pe conexiunea SPDIF stream-ul este Dolby Digital sau DTS aceasta va fi detectat de către receiver iar pe display va fi afisat logo-ul corespunzător.
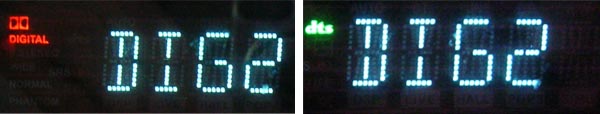
Atunci cand pe o conexiunea SPDIF se transmite stream PCM stereo avem posibilitatea de a-l lasa nemodificat sau de a folosi tehnologia Dolby Prologic care prin intermediul unor algoritmi recompune sunetul stereo in format 5.1. (fara prea mult succes insa)
In materie de echipamente audio compatibile SPDIF intr-o prima categorie se incadrează receiverele home theathre ale caror preturi incep de la 100 de euro. Preturile pot ajunge foarte departe in functie de fidelitate si de tehnologiile incorporate. Cele mai noi receivere sunt compatibile si cu sunet la o definitie ridicata 24 bit/96Khz sau chiar 192khz.

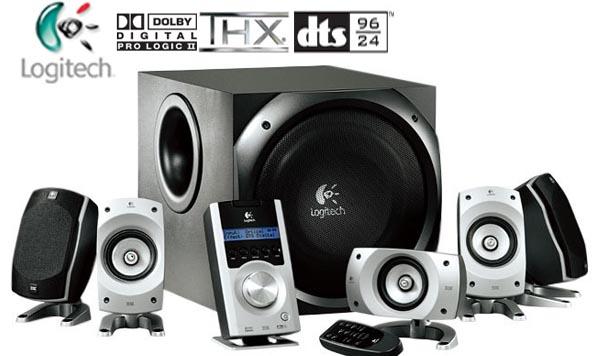
O alta categorie de receivere sunt sistemele 5.1/6.1/7.1 cu intrare digitala. Cel mai bun exemplu in acest sens fiind modelul Z5500 al celor de la Logitech.
Categorie: Extra, Hardware & Software | 206 Comments
Renunţarea la apel vs. retragere
Renunţarea la apel
În temeiul principiului disponibilităţii, părţile au dreptul ca, după pronunţarea hotărârii şi până la expirarea termenului de apel să renunţe în mod expres la această cale de atac.
Art. 368 C.proc.pen. se referă în mod expres la părţi şi pare că nu se aplică procurorului şi celorlalti titulari ai dreptului de apel prevăzuţi în art. 362 alin.1 lit.e) şi f) C.proc.pen. Procurorul are însă posibilitatea de a renunţa tacit la apel prin neexercitarea acestei căi de atac în termen, dar şi expres, printr-o declaraţie scrisă sau orală, în şedinţa de judecată, după pronunţarea hotărârii.
Persoanele arătate în art.362 alin.1 lit.e) şi f) C.proc.pen. nu sunt părţi în raportul procesual penal, dar au calitatea de părţi în raportul procesual adiacent celui dintâi, astfel că, printr-o interpretare extensivă, prevederile art.368 alin.1 C.proc.pen. le pot fi aplicate.
Pentru a fi valabilă, renunţarea la apel trebuie să îndeplinească două condiţii[1]:
1) partea să fi renunţat la apel în intervalul cuprins între data pronunţării sentinţei şi data expirării termenului de apel. Nu se poate renunţa la apel înainte de pronunţarea sentinţei, întrucât acest drept nu s-a născut încă. De asemenea, nici după epuizarea termenului, partea nu mai poate declara că renunţă la apel, fiind decăzută din exercitarea acestui drept;
2) renunţarea trebuie făcută expres, în termeni neechivoci sau legaţi de îndeplinirea anumitor condiţii.
Declaraţia de renunţare la apel se poate face în scris, printr-o cerere explicită depusă la instanţa care a pronunţat hotărârea sau oral, în sedinţa în care s-a pronunţat hotărârea. Declaraţia poate fi făcută personal de către titular sau prin mandatar cu procură specială.
Revenirea asupra renunţării
Potrivit art.368 alin.2 C.proc.pen. se poate reveni asupra renunţării la apel, dar numai înăuntrul termenului de declarare a apelului. Revenirea asupra renunţării are caracter definitiv atunci când apelul vizează latura civilă a procesului, datorită principiului disponibilităţii, dominant în materie civilă.
Renunţarea la apel este definitivă numai din momentul expirării termenului de apel, atunci când persoana care a făcut declaraţia de renunţare nu a revenit asupra ei în interiorul acestui termen.
Efectele renunţării la apel:
Art.416 C.proc.pen. prevede în mod expres că hotărârea primei instanţe rămâne definitivă la data expirării termenului de apel în două situaţii: a)când nu s-a declarat apel în termen şi b)când apelul declarat a fost retras înăuntrul termenului. Ipoteza renunţării la apel nu se regăseşte în enumerarea de la art.416 C.proc.pen., ceea ce înseamnă că legiuitorul a înţeles să o includă cazului prevăzut la pct.2 lit.a) al art.416 („când nu s-a declarat apel în termen”) şi să considere că hotărârea primei instanţe rămâne definitivă la data expirării termenului de apel.
Retragerea apelului
Spre deosebire de renunţarea la apel, retragerea apelului presupune existenţa unui apel declarat şi poate fi făcută de oricare dintre părţi şi de procuror. Termenul în care apelul poate fi retras este cuprins între momentul declarării acestuia şi până la închiderea dezbaterilor în faţa instanţei de apel. Retragerea apelului poate privi fie latura penală fie latura civilă ori ambele laturi ale cauzei.
Declaraţia de retragere a apelului trebuie să fie făcută personal de către parte sau prin mandatar special. Retragerea apelului de către apărător, în lipsa unei procuri speciale, nu va fi luată în considerare. Dacă declaraţia a fost făcută în formă scrisă, ea poate fi introdusă fie la instanţa a cărei hotărâre se atacă, fie la instanţa de apel. Atunci când declaraţia a fost depusă la prima instanţă, aceasta o va înainta, împreună cu dosarul cauzei, instanţei de apel, singura care poate lua act de retragerea apelului.
Declaraţia orală trebuie făcută numai în faţa instanţei de apel.
Dacă partea se află în stare de deţinere, retragerea apelului se face printr-o declaraţie atestată sau consemnată într-un proces-verbal de către conducerea locului de deţinere.
Inculpatul minor nu poate retrage apelul declarat personal sau de reprezentantul său legal. Reprezentantul legal poate retrage apelul în ceea ce priveşte latura civilă a cauzei, potrivit legii civile. Apelul declarat de procuror nu poate fi retras decât de către procurorul ierarhic superior. Prin această dispoziţie a art. 369 alin.3 C.proc.pen. se urmăreşte a se asigura un control eficient asupra modului în care reprezentanţii Ministerului Public înţeleg să se folosească de calea de atac a apelului[2]. Apelul retras în aceste condiţii poate fi insuşit de partea în favoarea căreia a fost declarat.
Efectele retragerii apelului
Prin retragerea apelului, instanţa sesizată prin declaraţia de apel se dezînvesteşte şi va lua act de manifestarea de voinţă a apelantului, dispunând scoaterea cauzei de pe rol. Un nou apel, introdus ulterior de către aceeaşi parte, în aceeaşi cauză, este inadmisibil. Instanţa de apel va lua act de retragerea apelului printr-o decizie, ca hotărâre prin care instanţa se pronunţă asupra apelului, în temeiul art.311 C.proc.pen. Prin retragerea apelului se pune capăt judecării cauzei, instanţa constatând că apelul a fost retras, ceea ce echivalează cu o pronunţare asupra căii de atac[3].
Rămânerea definitivă a hotărârii primei instanţe se produce:
– la data expirării termenului de apel, dacă apelul a fost retras înăuntrul termenului;
– la data retragerii apelului, dacă aceasta a avut loc după expirarea termenului de apel.
Nu pot fi atacate cu recurs sentinţele împotriva cărora apelul a fost retras[4].
[1] Volonciu, Nicolae – Tratat de procedură penală, Ed. Paideia, Bucureşti, 2001., p.255
[2] Papadopol, Vasile; Turianu, Corneliu – Apelul penal, Casa de editură şi presă “Şansa”, Bucureşti, 1994, p.118
[3] V.Papadopol, C.Turianu, op.cit., p.119
[4] Dec. nr.470 din 20 octombrie 1997 a Curţii de Apel Suceava, în Buletinul Jurisprudenţei- Culegere de practică judiciară pe anii 1997-1998
Categorie: Drept penal | Lasa un comentariu
Efectul devolutiv al apelului
Cuvântul „devolutiv” derivă din verbul latin devolvo (-vere, -volo, –volum), care înseamnă a transmite, a face să treacă ceva de la un subiect la altul.
Efectul devolutiv presupune transmiterea cauzei de la instanţa care a pronunţat hotărârea atacată (judex a quo) la instanţa competentă să soluţioneze apelul (judex ad quem). Instanţa de apel va supune hotărârea atacată examinării atât în fapt cât şi în drept şi, dacă este cazul, va adopta pe baza datelor cauzei o soluţie diferită de cea a primei instanţe. Nu se poate transmite de la prima instanţă la instanţa de apel decât ceea ce a fost supus judecăţii celei dintâi[1]. Astfel, instanţa de apel nu va lua în considerare decât faptele care au făcut obiectul judecăţii în primă instanţă. În schimb va putea să hotărască în privinţa acelor fapte cuprinse în actul de trimitere în judecată şi asupra cărora prima instanţă nu s-a pronunţat; va putea schimba încadrarea juridică a faptei; va fi în măsură să adauge la fapta săvârşită agravante sau atenuante. De asemenea va trebui să ţină seama de consecinţele pe care fapta le-a produs ulterior pronunţării hotărârii atacate şi să ia în considerare exceptii noi, care nu au fost ridicate în primă instanţă.
Instanţa de apel nu poate dispune în privinţa acelor persoane care nu au figurat ca părţi cu ocazia primei judecăţi şi nici să modifice calitatea procesuală a unor persoane.
Efectul devolutiv nu presupune o reluare a judecăţii care a avut loc în primă instanţă, ci determină repunerea în discuţie a cauzei printr-o nouă judecată, cu trăsături proprii, în scopul verificării legalităţii şi temeiniciei hotărârii atacate fără o desfiinţare în prealabil a acesteia[2].
Raportat la motivele invocate prin cererea de apel şi la interesele pe care le afirmă apelantul, devoluţiunea cauzei poate fi integrală sau parţială. Devoluţiunea integrală (ex integro) se produce atunci când instanţa de apel este învestită cu reexaminarea cauzei sub toate aspectele de fapt şi de drept. Prin devoluţiunea parţială (in partibus) instanţa se va pronunţa numai asupra unora dintre elementele de fapt şi de drept care au format obiectul judecăţii în primă instanţă[3].
Art.371 C.proc.pen. stabileşte limitele efectului devolutiv, arătând că instanţa judecă apelul numai cu privire la persoana care l-a declarat şi la persoana la care se referă declaraţia de apel şi numai în raport cu calitatea pe care apelantul o are în proces.
În literatura de specialitate[4], titularii dreptului de apel au fost grupaţi în două categorii, sub aspectul devolutiv al acestei căi de atac.
Din prima categorie fac parte acei titulari care, prin calitatea lor procesuală, devoluează atât fondul cauzei, cât şi măsurile adiacente fonduluiş este vorba de procuror şi de părţi.
Apelul declarat de procuror, fără rezerve, produce un efect devolutiv integral, in rem şi in personam. Instanţa de apel va judeca pricina sub toate aspectele şi cu privire la toate persoanele care au fost părţi în proces, efectul devolutiv putând să opereze atât în favoarea cât şi în defavoarea lor. Apelul procurorului îşi păstrează caracterul integral şi în situaţia în care, după expirarea termenului de apel, acesta şi-a motivat apelul numai cu privire la anumite fapte sau persoane.
În cazul apelului inculpatului, cauza se devoluează atât în ce priveşte latura penală, cât şi în ce priveşte latura civilă, dar numai în legătură cu propria sa situaţie. Acesta nu poate invoca situaţia altui inculpat.
Apelul părţii vătămate devoluează cauza numai în ce priveşte latura penală şi numai în acele cauze în care acţiunea penală se pune în mişcare la plângere prealabilă.
Apelul declarat de partea civilă devoluează numai latura civilă, însă instanţa poate examina şi acele aspecte ale laturii penale de care depinde corecta soluţionare a pretenţiilor civile.
În ce priveşte partea responsabilă civilmente, apelul acesteia are un efect devolutiv limitat la interesele sale în cauză, adică numai la aspectele ce privesc latura civilă. Dacă nu există un apel contrar, instanţa de apel va menţine soluţia primei instanţe, fie exonerând partea responsabilă civilmente de plata oricăror despăgubiri, dacă nu există temeiurile de fapt sau de drept ale răspunderii civile pentru altul, fie reducând cuantumul despăgubirilor stabilite prin hotărârea atacată.
Referitor la persoană, art.371 alin.1 C.proc.pen. stabileşte limitele judecării cauzei la instanţa de apel. Însă în ce priveşte motivele de apel, art.371 alin.2 prevede îndatorirea instanţei ca, în afara temeiurilor invocate şi cererilor formulate de apelant, să examineze cauza sub toate aspectele legalităţii şi temeiniciei hotărârii atacate. Prevederile art.371 alin.2 se completează cu principiul exprimat în adagiul tantum devolutum quantum apellatum – atât are cădere să judece instanţa de apel cât este atacată hotărârea primei instanţe[5].
Motivele invocate de apelant nu influenţează efectul devolutiv, în sensul îngrădirii lui. Declaraţia de apel, chiar nemotivată ori netemeinic motivată, este suficientă pentru a învesti instanţa de apel cu întreaga pricină. Astfel, instanţa va fi obligată, în baza rolului său activ, să examineze cauza sub toate aspectele de fapt şi de drept, indiferent dacă acestea au fost sau nu invocate de către apelant şi să pronunţe o soluţie corespunzătoare legii şi adevărului[6].
În virtutea efectului devolutiv al apelului, motivele de apel pot viza orice aspect al cauzei, inclusiv modificarea cadrului procesual, prin schimbarea încadrării juridice a faptei. Oricare ar fi momentul solicitării schimbării încadrării juridice, instanţa de judecată este obligată să respecte cerinţele impuse de lege cu privire la această instituţie juridică, respectiv punerea în discuţia părţilor a noii încadrări şi atenţionarea inculpatului că are dreptul să ceară acordarea timpului necesar pentru pregătirea apărării[7].
Dintr-o altă categorie de titulari ai dreptului de apel fac parte aceia care pot devolua numai aspectele auxiliare, adiacente ale fondului cauzei: martorii, experţii, apărătorii, interpreţii, precum şi orice altă persoană care, prin activitatea primei instanţe, a suferit o vătămare a intereselor sale legitime.
[1] Mateuţ, Gheorghiţă – Procedură penală. Partea specială, Ed. Lumina Lex, Bucureşti, 1998, p.31; Papadopol, Vasile; Turianu, Corneliu – Apelul penal, Casa de editură şi presă “Şansa”, Bucureşti, 1994, p.123-124. Rădescu, Dumitru; Jipa, Cristian – Apelul şi recursul în procesul penal, Ed. Juridică, Bucureşti, 2003, p.107
[2] Paraschiv, Carmen Silvia – Drept procesual penal, Ed. Lumina Lex, Bucureşti, 2002, p.534
[3] Ghe.Mateuţ, op.cit., p.31; Volonciu, Nicolae – Tratat de procedură penală, Ed. Paideia, Bucureşti, 2001, p.258; Neagu, Ion – Tratat de procedură penală, Ed. Global Lex, Bucureşti, 2002, p.678
[4] Gr.Theodoru, Efectul devolutiv al recursului şi limitele sale, RRD, nr.2 din 1974, p.17; I.Neagu, op.cit., p.678
[5] V.Papadopol, C.Turianu, op.cit., p.127
[6] N.Volonciu, op.cit., p. 259
[7] C.C., dec.nr.83/2002, publicată în M.Of. P.I, nr. 242/10 aprilie 2002
Categorie: Drept penal | Lasa un comentariu
Prestari servicii de curatenie, Contract de
CONTRACT DE PRESTARI SERVICII
NR. ……./…………………
1. PARTILE CONTRACTANTE
S.C. …………………………………., cu sediul in ……………….., Str…………………….., nr……, Sector….., Cod de inregistrare fiscala nr……………., cont virament nr. ………………………………………………. deschis la ……………………………….., reprezentat prin Dl.(D-na ) ………………………………………………….. , denumita in continuare PRESTATOR
Si
…………………………………., cu sediul in ……………….., Str…………………….., nr……, Sector….., Cod de inregistrare fiscala nr……………., cont virament nr. ………………………………………………. deschis la ……………………………….., reprezentat prin Dl.(D-na ) ………………………………………………….. denumita in continuare BENEFICIAR
convin incheierea prezentului contract cu respectarea urmatoarelor clauze:
2. OBIECTUL CONTRACTULUI
2.1. Prezentul contract are ca obiect servicii de curatenie ……… in sediul (spatiul) ………
2.2. Operatiunile de curatenie se vor fi efectuate conform anexei ______ care face parte integranta din acest contract.
3. VALOAREA CONTRACTULUI SI MODALITATI DE PLATA
3.1. Valoarea contractului este ……………….., din care TVA ………………
3.2. Plata se va efectua in lei, la cursul de schimb RON/ EUR al BNR din ziua facturarii, pe baza facturilor emise de catre Prestator.
Plata se va efectua in termen de maximum …. zile calendaristice de la data primirii facturii prin ordin de plata/ numerar / fila cec.
4. DURATA CONTRACTULUI
4.1. Contractul intra in vigoare la data semnarii lui de catre ambele parti si este valabil 1 an. Contractul se prelungeste automat pe perioade succesive de cate un an in cazul in care nici una din parti nu isi manifesta dorinta de reziliere.
4.2. Contractul poate fi reziliat de oricare dintre parti, cu un preaviz de 30 zile.
-
OBLIGATIILE PRESTATORULUI
5.1. PRESTATORUL are urmatoarele obligatii:
-
sa incheie un proces verbal de constatare a starii fizice a suprafetei ce urmeaza a fi curatata in care sa se specifice: stadiul de degradare , orice deficienta constatata, pete care nu pot fi indepartate;
-
sa asigure calitatea serviciilor prestate confirmate prin procesele verbale de executie semnate de catre Beneficiar;
-
sa ia toate masurile care se impun pentru ca personalul sau sa fie informat si sa respecte normele de securitate si sanatate in munca si PSI;
-
Sa asigure lucratorilor echipament de protectie si lucru corespunzator;
-
Sa utilizeze numai substante si echipamente certificate si aprobate de autoritatile nationale si internationale competente;
-
raspunde,pentru daunele provocate prin desfasurarea activitatii, pentru nereguli sau abateri produse de salariatii proprii.
-
OBLIGATIILE BENEFICIARULUI
6.1. BENEFICIARUL are urmatoarele obligatii:
-
Sa permita accesul si sa asigure conditii optime Prestatorului in vederea desfasurarii activitatii;
-
Sa puna la dispozitia Prestatorului utilitatile indispensabile executarii serviciilor: apa, energie elecrica;
-
Sa asigure spatiu de vestiar pentru personalul Prestatorului;
-
Sa informeze Prestatorul despre incidente imediat ce a luat cunostinta despre acestea si sa furnizeze toate informatiile utile pentru stabilirea obiectului si cauzei ce a generat incidentul respectiv;
-
Sa efectueze plata in conformitate cu prevederile Art.3.2 din prezentul contract.
-
Sa faca cunoscute regulamentele interioare si PSI angajatilor Prestatorului
-
sa lanseze comanda cu cel putin 3 zile inaintea efectuarii lucrarilor.
-
PENALITATI DAUNE INTERESE
7.1. In cazul in care, din vina sa exclusiva, Prestatorul nu reuseste sa-si execute obligatiile asumate prin contract, atunci acesta va plati ,ca penalitati, o suma echivalenta cu o cota procentuala de 1% pentru fiecare zi de intarziere, calculata la valoarea prestatiei neefectuate.
7.2. In cazul in care Beneficiarul nu isi onoreaza obligatiile de plata in termen de .…. zile de la expirarea perioadei convenite, atunci acestuia ii revine obligatia de a plati, ca penalitati, o suma echivalenta cu o cota procentuala de 1% pentru fiecare zi de intarziere, calculata la valoarea prestatiei executate, facturate si neachitate.
7.3. In cazul in care Beneficiarul lanseaza comanda pentru efectuarea prestatiei si nu are spatiul pregatit pentru ca operatiunea de curatenie sa se poata desfasura , va suporta o penalitate egala cu valoarea interventiei.
-
FORTA MAJORA
8.1. Forta majora, convenita ca fiind acel eveniment imprevizibil si de neanlaturat, petrecut dupa intrarea in vigoare a contractului, care impiedica partea sau partile sa-si indeplineasca obligatiile asumate prin contract, exonereaza de raspundere partea care o invoca in conditiile legii.
8.2. Partea care invoca forta majora va notifica celeilalte parti existenta cazului de Forta Majora in termen de 48 h si va lua toate masurile in vederea limitarii consecintelor.
8.3. Contractul va fi intrerupt pe durata existentei cazului de forta majora, dar fara a prejudicia drepturile contractuale ale partilor (imediat ce forta majora nu mai opereaza, termenii contractuali in vigoare – dinaintea aparitiei cazului de forta majora – ramanand valizi, se vor duce la indeplinire).
8.4. In cazul in care se estimeaza ca forta majora va actiona mai mult de 30 zile, oricare dintre partile contractante are dreptul sa notifice celeilalte parti incetarea prezentului contract, fara posibilitatea partii notificate de a cere daune-interese initiatorului procedurii de reziliere contractuala pe motivul fortei majore ce depaseste 30 de zile calendaristice.
-
LITIGII
9.1. Orice litigii aparute in legatura cu interpretarea sau executarea contractului se vor solutiona pe cale amiabila; in caz contrar, competenta de solutionare apartine instantelor judecatoresti din Municipiul Bucuresti.
10. NOTIFICARI
10.1. Orice notificare adresata de catre una din Parti celeilalte va trebui sa fie realizata prin fax confirmat, prin scrisoare recomandata sau prin curier, cu confirmare de primire.
10.2. Notificarile pot fi trimise si prin reprezentanti autorizati ai celor doua parti contractante, direct la sediul Beneficiarului sau al Prestatorului, caz in care se va solicita confirmare de primire.
10.3. Notificarile vor fi adresate, in lipsa de modificari notificate, in atentia persoanelor si la adresele urmatoare:
Pentru Beneficiar:
S.C. ………………………
Adresa: ……………………………………….
In atentia dlui/d-nei …………………………
Fax: ………………………………….
Pentru Prestator :
-
DISPOZITII FINALE
10.1. Prezentul contract se supune dispozitiilor legislatiei romane.
10.2. Contractul va putea fi modificat si/sau completat prin acte aditionale.
Actele aditionale vor face parte integranta din prezentul contract, de la data semnarii lor.
Prezentul contract a fost incheiat azi ………………………., la Bucuresti, in 2(doua) exemplare originale, cate unul pentru fiecare parte.
PRESTATOR BENEFICIAR
Categorie: Modele de contracte | Lasa un comentariu
Act aditional cu clauza de confidentialitate la contractul individual de munca
ACT ADITIONAL
la contractul individual de munca inregistrat sub nr. ……………… din …………………..
in registrul Directiei Generale de Munca si Protectie Sociala a …………………
Incheiat astazi …………………….la ……………………………
Intre:
Angajatorul
- S. C. ………………………………………………………………………………………. S.N.C./S.C.S./S.A./S.R.L., cu sediul social in (localitatea) …………………………………………, str. …………………………. nr. ……………., bloc …….., scara ……….., etaj …….., apartament ……., judet/sector ……………………….., inregistrata la Oficiul Registrului Comertului ……………………………, sub nr. …………………….. din ………………….., cod fiscal nr. ……………………………………. din ……………………………………………, avand contul nr. ……………………………………………., deschis la ……………………\……………………………………………….., reprezentata de ………………………………….., cu functia de ………………………………………………..
sau
- Asociatia/Fundatia …………………………………………………………………………………………………………, cu sediul in (localitatea) ………………………………………………………., str. …………………………….. nr. ………………, bloc ………, scara …….., etaj …….., apartament …….., sector/judet ………………………., inregistrata in registrul persoanelor juridice prin Sentinta civila nr. ………………………………………… din ………………………………….., a Tribunalului ………………………, codul fiscal nr. ……………………… din …………………………, avand contul nr. ………………………….., deschis la …………………………….., reprezentata de ………………………………………………., cu functia de ………………………………………..
sau
- Intreprinderea/Asociatia …………………………………………………………………………………………………, cu sediul in (localitatea) ………………………………………….., str. …………………………………… nr. …………, bloc …….., scara …….., etaj …………, apartament ………………., sector/judet …………………………….., posesoarea autorizatiei nr. ………………. din ………………, eliberata de Primaria ………………………., codul fiscal nr. ………………………. din ……………………., avand contul nr. ……………………………………., deschis la …………………………, reprezentata de ………………………, cu functia de ………………………,
Salariatul/angajatul
-
D. …………………………………………….., domiciliat in …………………, str. …………………………………… nr. ……….., bloc ………., scara ………., etaj ………., apartament …….., sector/judet ……………………….., nascut la data de (ziua, luna, anul) ……………………………. in (localitatea) ………………………………, sector/judet ……………………………………………….., fiul lui ……………………………………………………… si al ……………………, posesorul buletinului (cartii) de identitate seria …………. nr. ………………….., eliberat de …………………….., cod numeric personal …………………………………..,
au convenit sa incheie prezentul act aditional la contractul individual de munca/conventia civila de prestari de servicii de mai sus, convenind asupra urmatoarelor clauze:
I. CLAUZE DE CONFIDENTIALITATE
- Informatiile pe care le obtine, potrivit prezentului act aditional, salariatul/angajatul, ca efect al executarii contractului individual de munca/conventiei civile de prestari servicii intervenite intre parti, sunt strict confidentiale.
-
Sunt confidentiale urmatoarele informatii, date si documente de care salariatul a luat cunostinta sau incidental*):
- situatia financiara;
- proiectele si programele de afaceri;
- produsele nelivrate;
- procedeele de fabricatie;
- licentele sau brevetele de inventie;
- rezultatele activitatii de cercetare/proiectare;
- structura bancii de date;
- modul de promovare a produselor; etc.
- situatia financiara;
- Salariatul/angajatul poate dezvalui informatii sau date, ori poate pune la dispozitie documente din domeniile mentionate la pct. 2 numai persoanelor implicate in executarea obligatiilor de serviciu care au legatura cu ele sau acelor persoane pentru care se da aprobare in scris de catre …………………………………………………………………………………………………………………………………. .
- Salariatul/angajatul se obliga ca pe toata durata validitatii contractului individual de munca/conventiei civile de prestari servicii sa nu-si constituie o societate comerciala cu obiect de activitate identic sau asemanator cu cel al societatii angajatorului, sa nu devina asociat sau actionar intr-o asemenea societate ori sa-si asume functia de administrator, membru in consiliul de administratie sau cenzor intr-o alta societate comerciala cu obiect de activitate identic sau asemanator cu cel al societatii angajatorului.
- Salariatul/angajatul se obliga ca, timp de cel putin ….. ani de la data incetarii contractului individual de munca sau a conventiei civile de prestari de servicii, sa pastreze confidentialitatea informatiilor, datelor si documentelor cu care a luat contact pe cale directa sau incidentala in cursul executarii acestora.
- In cazul in care salariatul/angajatul, cu intentie sau din culpa, divulga informatii, date sau documente confidentiale se obliga sa despagubeasca societatea corespunzator prejudiciilor pe care i le-a produs.
II. CLAUZE DE FIDELITATE
- In cazul in care salariatul/angajatul este trimis pe cheltuiala angajatorului la cursuri de pregatire sau de perfectionare profesionala (inclusiv la cele efectuate cu burse sau la stagii de pregatire practica sau specializare in strainatate), se obliga sa lucreze la societatea angajatorului cel putin …….. ani.
- In cazul in care salariatul/angajatul reziliaza contractul individual de munca sau conventia civila de prestari de servicii inauntrul termenului de ….. ani prevazut la cap. II/pct. 1, se angajeaza sa ramburseze toate cheltuielile suportate de angajator, proportional cu timpul neservit in folosul acestuia. Prezentul act aditional care face parte integranta din contractul individual de munca/conventia civila de prestari de servicii, s-a incheiat intr-un numar de ………… exemplare, din care ………….. astazi, data semnarii lui.
ANGAJATOR
ANGAJAT
_______________
*) Dupa caz, se inscrie in actul aditional.
Categorie: Modele acte juridice | Lasa un comentariu
Decizie de încetare a contractului individual de muncă
S.C. ……………………… S.R.L. (S.A.)str. ……………………………. nr. …
Localitate ………………., judeţ/sector ……………
D E C I Z I E
nr. … din ………………..
Dl./Dna. …………………………………………………., reprezentant legal al persoanei juridice S.C. ……………………………………..………. S.R.L. (S.A.), în baza prerogativelor acordate de Legea nr. 31/1990 privind societăţile comerciale, republicată:
-
având în vedere …………………………………………………………………………………
………………………………………………………………………………………………….¹ ;
-
luând în considerare adresa nr. …… / …………….. prin care vi s-a oferit un alt loc de muncă potrivit pregătirii dvs. profesionale pe care nu l-aţi acceptat ²;
sau
-
luând în considerare adresa nr. …… / …………….. prin care Societatea a solicitat sprijinul A.J.O.F.M. în vederea redistribuirii corespunzător pregătirii dvs. profesionale;
sau
-
luând în considerare că la data de …………… expiră termenul pentru care a fost încheiat contractul individual de muncă ³;
-
prevederile Art. 56 lit. a) – k) (după caz) din Codul Muncii şi ale legislaţiei muncii în vigoare
DECID:
Art. 1 Începând cu data de …………… încetează contractul individual de muncă al salariatului (-ei) …………………………… în baza prevederilor Art. 56 lit. a) – k) (după caz) din Codul Muncii (încetare de drept).
Art. 2 Departamentul/Serviciul Resurse Umane şi Serviciul Financiar-Contabil vor duce la îndeplinire prezenta decizie.
Art. 3 Prezenta decizie poate fi contestată în termen de 30 de zile calendaristice de la data luării la cunoştinţă, la Instanţa judecătorească competentă.
Art. 4 Cu prezentarea a 1 ex. la I.T.M. al mun./jud. ………………………. – Evidenţa Muncii.
……………………………………….
(nume şi prenume)
……………………………………….
(funcţie)
L.S.
……………………………………….
(semnătura)
Dovada comunicării:
Data ………………
………………………………..
(semnătura salariatului)
sau confirmare de primire-data poştei
Note :
¹ – se va menţiona actul prin care se constată cauzele încetării contractului individual de muncă prevăzute la Art. 56 lit. de la a) la d) si f) la k).
Pentru Art. 56 lit. e) se va preciza dacă efectele nulităţii contractului individual de muncă au fost stabilite prin acordul părţilor sau de către Instanţă.
² – în situaţia încetării contractului individual de muncă în temeiul Art. 56 lit. f).
³ – în situaţia încetării contractului individual de muncă în temeiul Art. 56 lit. j).
Decizia se întocmeşte în 3 exemplare, câte un exemplar pentru părţi (angajator/salariat) şi un exemplar pentru Inspectoratul Teritorial de Muncă.
La redactarea preambulului deciziei se face referire la actul prin care se constată cauzele încetării contractului individual de muncă prevăzute la Art. 56 lit. a) – d) şi f) – k), iar în cazul Art. 56 lit. e) se face precizarea dacă efectele nulităţii contractului individual de muncă au fost stabilite prin acordul părţilor sau de către instanţă.
Decizia prevede şi termenul legal de contestaţie la instanţa judecătorească competentă.
Formularul prevede şi dovada comunicării deciziei către salariat.
Decizia poartă numărul şi data de înregistrare din Registrul de decizii întocmit de Serviciul Personal.
Exemplarele deciziei se semnează şi se ştampilează în original de reprezentantul legal al Societăţii.
Categorie: Modele acte juridice | Lasa un comentariu
Codul penal
Descarca: Codul_Penal.pdfCODUL PENAL AL ROMÂNIEI *** Republicat
Text în vigoare începând cu data de 8 decembrie 2008
REALIZATOR: COMPANIA DE INFORMATICĂ NEAMŢ
Textul Codului penal, republicat în Monitorul Oficial nr. 65 din 16 aprilie 1997, a fost actualizat prin produsul informatic legislativ LEX EXPERT în baza actelor normative modificatoare, publicate în Monitorul Oficial al României, Partea I, până la 8 decembrie 2008:
– Decizia Curţii Constituţionale nr. 214/1997;
– Decizia Curţii Constituţionale nr. 463/1997;
– Decizia Curţii Constituţionale nr. 25/1998;
– Decizia Curţii Constituţionale nr. 177/1998;
– Decizia Curţii Constituţionale nr. 5/1999;
– Decizia Curţii Constituţionale nr. 150/1999;
– Decizia Curţii Constituţionale nr. 165/1999;
– Legea nr. 143/2000;
– Legea nr. 197/2000;
– Ordonanţa de urgenţă a Guvernului nr. 207/2000;
– Ordonanţa de urgenţă a Guvernului nr. 10/2001;
– Ordonanţa de urgenţă a Guvernului nr. 89/2001;
– Legea nr. 456/2001;
– Legea nr. 20/2002;
– Legea nr. 61/2002;
– Legea nr. 169/2002;
– Ordonanţa de urgenţă a Guvernului nr. 58/2002;
– Ordonanţa de urgenţă a Guvernului nr. 93/2002;
– Ordonanţa de urgenţă a Guvernului nr. 143/2002;
– Ordonanţa de urgenţă a Guvernului nr. 109/2004;
– Legea nr. 85/2005;
– Legea nr. 160/2005;
– Legea nr 247/2005;
– Legea nr. 278/2006;
– Ordonanţa de urgenţă a Guvernului nr. 60/2006;
– Decizia Curţii Constituţionale nr. 62/2007;
– Legea nr. 337/2007;
– Legea nr. 58/2008;
– Ordonanţa de urgenţă a Guvernului nr. 198/2008.
NOTĂ:
1. În textul actualizat, toate sumele exprimate anterior în lei vechi au fost transformate în lei noi.
2. Nu au fost incluse în textul actualizat următoarele acte normative care, deşi se referă la încadrarea sau sancţionarea anumitor infracţiuni prevăzute în Codul penal, nu conţin modificări explicite ale acestui cod:
– Legea nr. 78/2000 pentru prevenirea, descoperirea şi sancţionarea faptelor de corupţie, cu modificările ulterioare;
– Ordonanţa de urgenţă a Guvernului nr. 59/2000 privind Statutul personalului silvic, cu modificările ulterioare;
– Legea nr. 535/2004 privind prevenirea şi combaterea terorismului.
Categorie: Legislatie | Lasa un comentariu
Infracţiunea flagrantă şi prezumţia de nevinovăţie
Regula prezumţiei de nevinovăţie a fost consacrată pentru prima oară în istorie în Declaraţia Drepturilor Omului şi Cetăţeanului, adoptată de Adunarea Naţională a Franţei la 26 august 1789.
În art.9 din Declaraţie se statorniceşte că „Orice om trebuie considerat nevinovat până la probarea culpabilităţii sale. Dacă se consideră indispensabil să fie arestat, orice severitate care n-ar fi necesară pentru a se asigura de persoana sa, trebuie să fie în mod riguros reprimată prin lege”. Este textul fundamental care a influenţat decisiv, în sens umanist, toate sistemele de drept procesual penal ale Europei şi, în parte ale lumii.
Marea majoritate a legislaţiilor moderne a admis prezumţia de nevinovăţie; ea a fost criticată de o parte a doctrinei şi anume de pozitivişti (Ferri, Betticol, Tarde) care au pledat pentru menţinerea ei, numai cât priveşte pe criminalii pasionali sau de ocazie, şi pentru repudierea prezumţiei de nevinovăţie, în cazul criminalilor cu tendinţă de profesionalizare.1
Prezumţia de nevinovăţie a fost consacrată în art. 11 din Declaraţia Universală a Drepturilor Omului adoptată de Adunarea Generală O.N.U. la 10 decembrie 1948, în care se statorniceşte că „orice persoană învinuită (acuzată) a fi săvârşit o infracţiune este prezumată nevinovată atâta timp cât vinovăţia sa nu a fost stabilită (dovedită) într-un proces public cu asigurarea garanţiilor necesare apărării”. Era prima dată când comunitatea internaţională – având în memorie crimele de război, crimele contra păcii şi crimele contra umanităţii comise sub regimul hitlerist, organizate de către căpeteniile naziste şi înfăptuite de cei ce au stat pe banca acuzării la Nürnberg în 1945 – 1946 – consacra prezumţia de nevinovăţie.
În art.14 pct.2 din Pactul Internaţional al Drepturilor Civile şi Politice (adoptat de România prin Decretul nr. 212 din 1974) prezumţia de nevinovăţie are următorul conţinut: „Orice persoană acuzată de săvârşirea unei infracţiuni este prezumată a fi nevinovată cât timp culpabilitatea sa nu a fost stabilită în mod legal”. O atare formulare a regulii prezumţiei de nevinovăţie a servit ca model, strălucit prin precizia sa, pentru legislaţiile naţionale.
Prin Legea nr. 30 din 18 mai 1994, Parlamentul României a ratificat Convenţia pentru Apărarea Drepturilor Omului şi Libertăţilor Fundamentale şi protocoalele adiţionale la această convenţie.
Convenţia consacră în art.6 pct.2 prezumţia de nevinovăţie în următorii termeni „orice persoană acuzată de o infracţiune este prezumată nevinovată până ce vinovăţia sa nu va fi legal stabilită”.
În procedura penală română prezumţia de nevinovăţie este reglementată în sensul că „învinuitul sau inculpatul nu este obligat să probeze nevinovăţia sa” (art.66 alin. 1 Cod de procedură penală).
Mai mult, Constituţia României din decembrie 1991, în art.23 pct.8 statorniceşte regula prezumţiei de nevinovăţie în sensul că „Până la rămânerea definitivă a hotărârii judecătoreşti de condamnare, persoana este nevinovată”.
În consecinţă, regula prezumţiei de nevinovăţie este în sistemul de drept român o regulă fundamentală, de rang constituţional, de mare tradiţie în sistemele de drept „şi de incontestabilă actualitate şi spirit justiţiar”.
Am făcut o succintă prezentare a prezumţiei de nevinovăţie, deoarece aceasta nu este exclusă nici în materia infracţiunii flagrante.
Prezumţia de nevinovăţie şi în acest caz răspunde funcţiei de a garanta protecţia oricărei persoane acuzate în contra arbitrajului autorităţilor judecătoreşti.
Ea se înfăţişează ca o garanţie juridico-socială acordată celui învinuit de săvârşirea unei infracţiuni.
Chiar şi în situaţia infracţiunilor flagrante, al cărei caracter a fost reţinut greşit de organele de anchetă cel acuzat este apărat efectiv de răspundere, cu aplicarea unei pedepse, dacă instanţa de judecată constată, prin reverificarea probelor în acuzare sau prin administrarea de probe noi, că probele administrate la urmărirea penală sunt netemeinice, tot astfel în baza acestei prezumţii, chiar dacă există probe de vinovăţie cel acuzat are dreptul consacrat în art.66 alin.2 C. pr. pen., să dovedească lipsa lor de temeinicie.2
Împrejurarea că acuzatul oricând până la rămânerea definitivă a hotărârii judecătoreşti de condamnare, solicită administrarea de probe în apărare, nu antrenează nici o sancţiune procesuală, pentru invocarea vreunei probe în favoarea sa, chiar dacă prin proba propusă în apărare nu se reuşeşte să se dovedească faptul de dovedit.
O a doua funcţie la care răspunde prezumţia de nevinovăţie şi în cazul infracţiunilor flagrante este aceea de a garanta exercitarea de către acuzat a dreptului la contra acţiunea în apărare care dăinue până în momentul intrării hotărârii în puterea lucrului judecat. Acest drept implică necesitatea cunoaşterii învinuirii ce i se atribuie, încadrarea juridică a faptei şi asigurarea posibilităţii pregătirii şi exercitării apărării.3
Aşadar obiectul principal al prezumţiei de nevinovăţie este de a proteja individul împotriva oricărui arbitrariu, prin garantarea libertăţii individuale, prin stimularea căutării adevărului în activitatea judiciară şi prin evitarea riscurilor care înrădăcinează cu uşurinţă credinţa că cel împotriva căruia se exercită o acţiune penală este vinovat.
Recent, Curtea Europeană a Drepturilor Omului prin Decizia din 10 februarie 1995, în cauza RIHEMONT contra Franţa a statuat că „o încălcare a prezumţiei de nevinovăţie poate să provină nu numai din partea unor judecători sau a unui tribunal, ci şi din partea altor autorităţi publice”.
1 Nicolae, Eugenia Angela, Urmărirea şi judecarea unor infracţiuni flagrante, Editura Lumina Lex, Bucureşti, 1999., p. 50
2 Angela Eugenia Nicolae, op. cit., p. 50
3 idem., ibid., p. 52
Categorie: Drept penal | 1 Comment